We raise the fair value across all scenarios, driven by upward revisions to deal dynamics and PoS on the back of a stronger cross-tissue data package. We also include a cell therapy transaction of USD 500m at a 40% probability in the Base scenario, supported by the NOK 200m placement (Sep 2026) dedicated to the in vivo CAR-T program, taking the motivated value to NOK 10.3 (5.9) per share. The share trades above our Base scenario, which we attribute to the market pricing the in vivo CAR opportunity closer to our Bull scenario (NOK 27).
19 Likes
En ting eg synes er litt interessant i diskusjonen rundt hvem som faktisk kom inn i emisjonen nå …:
Hør på Ett Case-podcasten med Erik fra 1. juni, rundt 1:20.
Der forklarer han ganske konkret at Circio tidligere rett og slett har vært for lite og for tidlig for mange av de spesialiserte biotech-fondene som investerer i børsnoterte selskaper.
Han bruker selv eksempelet med amerikanske fond som gjerne skal investere minimum USD 10 mill - samtidig som dei ikkje ønsker å eie for stor andel / komme i flaggeposisjon …
Så sier han noe interessant.- Med MC som da hadde gått fra rundt 100 mill til rundt 2 mrd, og eit selskap som allerede var godt finansiert - begynte Circio å komme opp på eit nivå hvor dette faktisk var mulig.
Planen etter sommerferien - konkret fra september - var derfor å identifisere biotech-spesialister som kunne investere på Oslo Børs, som aksepterte tidligfase teknologi, og prøve å få slike aktører inn på eiersiden.
Ikke først og fremst for å hente penger - men som Erik sier, for å «styrke aksjonærbasen vår med skikkelige spesialister».
Så kommer vi til september…
Circio gjør en begrenset club deal med nye nordiske og internasjonale investorer. Samtidig sier Erik at fleire investorer proaktivt hadde signalisert at dei var klare til å stille opp dersom Circio skulle hente penger.
Vet vi at investorene som nå har kommet inn er disse biotech-spesialistene? Nei!
Kan noen - eller mange - være kortsiktige deal-investorer? Absolutt!
Men eg synes det er minst like relevant å ha med at dette faktisk er noe Circio eksplisitt sa allerede 1. juni at dei skulle begynne å jobbe med fra september.
Og det setter også kommentaren fra 10. april om at «planen er at dette er siste gang vi henter penger» litt i perspektiv!
Planen var åpenbart ikkje at Circio skulle slutte å utvikle aksjonærbasen. Tvert imot fortalte Erik mindre enn to måneder senere ganske konkret at dei ønsket å få større, spesialiserte biotech-investorer inn på eiersiden - når selskapet var stort nok.
Om det er det vi nå ser resultatet av vet vi ikkje ennå … men det hadde vært en perfekt mulighet/timing for å iverksette den konkrete planen nå!
Men tidslinjen er meget interessant - og gjør det etter mitt syn absolutt plausibelt!
9 Likes
“Det er plausibelt at det ikke kun er 100% flippere”
Anbefaler alle å lese analysen til Analyst Group: Circio Holding — Analyserat bolag | Analyst Group
Men det er mye mer utdypende info også i analyserapporten: https://wp.analystgroup.se/wp-content/uploads/2026/09/Analyst-Group-Circio-Holding-H1-26.pdf
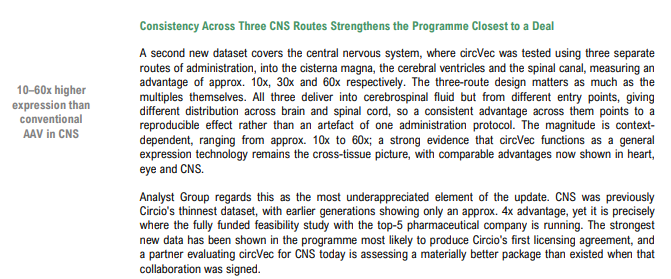
Blant annet dette:
4 Likes
Morro. Claude ga meg nesten ord for ord akkurat samme analyse som står i siste avsnitt der. Mistenkelig likt.
Vel, mr.Claude hadde vel snappet opp teksten og fant den god  … nok!
Må si jeg stusser litt over formuleringen i den rapporten: At de 3 inngangene til cerebrospinalvæsken taler for at det ikke er “et artefakt av en administrasjonsprotokoll”.
Det viser reproduserbarhet, ja. Men når man får effekt i ulike vev/organer, så ville man forvente en effekt uansett hvor man setter det inn i cerebrospinalvæsken.
Jeg savner flere detaljer om hvor i CNS de har målt effekten når de benytter ulike innganger, og hvilke celler som uttrykker protein.
1 Like
Min analyse gjorde jeg med det samme Circio slapp nyhetene, så den kunne ikke ha lest The Analyst Group sin analyse. Kanskje ikke overraskende at en analytiker bruker Claude i jobben sin i disse dager.
1 Like
Blir spennende å se sluttauksjonen i dag. Det kan jo også hende at en del av dem som tok et lodd i emisjonen har posisjonert seg nettopp med tanke på rebalanseringen og ønsker å selge ved rebalanseringen. I så fall kan tilbudssiden bli større enn mange antar, og man får kanskje ikke den likviditetsklemmen enkelte snakker om.
Edit: Oppe i 20,10 en liten stund der 
1 Like
Heftig auksjon med 11 mill aksjer som byttet hender mot ca 4 før auksjon
Ja, fik lagt inn salg på 20 (gikk ikke inn seff), men sluttauksjon på 10 mill aksjer
Kan i det minste juble over litt mindre free float med langsiktige fond inne 
1 Like
Emisjonen var på 16,865M aksjer til kurs 11,80. For de av selgerne i sluttauksjonen som hadde kjøpt aksjene i emisjonen - og det var kanskje ikke så få siden det totalt ble omsatt for ca 11 mill aksjer - så tjente de altså 2 øre pr aksje …
1 Like
Vel, får avvente listene…
20,10 må vel ha vært en teknisk feil? Nå er det full krangel i Shareville fordi noen er fly forbanna på de som solgte til 11,82 og dermed ødela for oss andre som kunne fått 20,10. For et forum! Jeg rister på hodet 
2 Likes
Da må du skrive at du har fått solgt for 20,10, at de bare la inn salgsordre for seint.
Og så er det bare å sette seg rolig tilbake med popkornet
3 Likes
Folk har jo panikk fordi Høse har solgt seg ut …
Etter emisjonen denne uke med fokus på CAR-T, så synes jeg det er et skritt i retning av denne tankerekken fra et par uker tilbake… 
3 Likes
Har halvparten av Circio aksjene mine på Nordnet og kikker innom forumet av og til. Skal sies at det er et par personer som vet hva de snakker om, resten er svada. Kunne ikke dy meg så skrev at jeg solgte på 20,10 så begynner og bli noen kommentarer
3 Likes
stemmer ikke. hilsen Høse
15 Likes