Xi Jinping skal etter planen på statsbesøk i USA 24. september 2026, der han skal møte president Trump i Washington D.C.
Vi kan sannsynligvis forvente eksplosiv prisbevegelse på råolje i oppkjøringen til dette.
Xi Jinping skal etter planen på statsbesøk i USA 24. september 2026, der han skal møte president Trump i Washington D.C.
Vi kan sannsynligvis forvente eksplosiv prisbevegelse på råolje i oppkjøringen til dette.
108 dollar fat er mye, men jeg tenker at høy dieselpris er verre , og høy gasspris er enda verre, særlig gass for det direkte og med en gang påvirker strømprisen, i alle fall i Europa.
Husk at oljeprisen i hele perioden 2011 til 2014 nominelt lå over 100 dollar nominelt, så reelt, og i 2026-priser snakker vi 130-150 dollar fatet i mange år.
Hvis vi antar, og tror ikke så mange er uenige det, at økonomien nå er litt mer energieffektiv, dvs man skaper mer BNP per fat olje brukt så var jo oljen i perioden 2011-2014 enda dyrere.
Og all time high pristoppen i 2008 var jo nominelt 142 dollar, reelt rundt 200 dollar.
Ser ikke for meg at olje over 100 dollar knekker noe som helst.
Da er det verre med diesel som nå koster nærmere 200 dollar fatet, med skyhøy crack spread. I perioden 2011 til til 2014 var det vel 150-160 dollar fatet diesel.
Og mye verre er selvsagt naturgass, TTF og LNG som nå er over 160 dollar fatet olje.
Og det er billig gass som generelt har drevet europeisk industri, og spesielt tysk.
Pre-Covid kostet gass i Europa rundt 30 dollar fatet olje, og det er det det tyske «wirschaftswunder» er bygget for, ikke 160 dollar.
Dessuten, gass i konkurrerende markeder er billig. F.eks. koster gass i USA 16-17 dollar fatet olje.
Europa betaler nå nesten 10 ganger så mye for gass som. amerikansk industri.
Tipper den optimale prisen for olje for de fleste oljeselskapene ligger under 100 dollar. Først og fremst fordi andre energikilder da blir mer aktuelle, men også redusert etterspørsel i det korte bilde.
Dead silence i mainstream media om det. Samme med at Houthiene har tatt full kontroll over hele kysten av Yemen + øyene ute i stredet idag… Blietzkrieg delux de har kjørt siste døgnet.
Edit: Ser at de har begynt rapportere det nå her og der.
Kun gevinstsikring i olja, eller er det noe noe annet som tilsier 5% pullback?
Pakistanian sources som droppet den ned.
Liksom møte på Mandag, kanskje som de skriver…
Har mistet tellinga, men blir sikkert fred denne gangen. Not.
Fra IEA’s oljerapport i dag. Buzzordet er diesel squeeze. Og for å unngå ytterligere tilstramminger kreves det en snarlig løsning på Midt-østen og Ukraina… Med forward priser som hele tiden baserer seg på at dette “går over”.
“However, the rise in both crude futures and physical prices pales in comparison with those for refined products, where market tightness is now most acute. Diesel/gasoil, which accounts for nearly 30% of global demand, saw prices in the United States surpass the $200/bbl mark in early September, 94% above pre-war levels, with Europe and Asia not far behind.”
“With buffers shrinking and the global refining system stretched to the limit, the need for progress in resolving the conflict in the Middle East – and the Russia-Ukraine war, which is now in its fifth year – is greater than ever to avoid further market tightening and demand destruction.”
Iflg chatgpt:
China has enormous nominal refining capacity — roughly 952 million tonnes/year — while Sinopec research expects actual crude processing of about 697 million tonnes in 2026
- In July 2026 , Chinese diesel exports surged 88% month-on-month to about 810,000 tonnes , roughly 50% above the average monthly level of the previous year.
- For September , Chinese refiners are expected to export more than 1 million tonnes of diesel , as Beijing has relaxed some of the export restrictions imposed earlier this year
Så, økningen i oljeimport fra Kina er ikke nødvendigvis for eget forbrukt, men muligens for å kunne eksportere diesel til svært gode priser.
More Chinese crude imports → higher Chinese refinery runs → more diesel production → more Chinese diesel exports → additional supply to Asia → downward pressure on Asian/European diesel prices.
But Beijing’s export quotas are the key constraint . China could theoretically supply considerably more diesel than it currently exports, but that doesn’t mean the government will allow refiners to do so.
If you’re looking at this from an oil/diesel trading perspective , the really interesting question is: could China become the marginal diesel supplier to Europe/Asia if Brent stays above $100? The answer is more nuanced—and quite bullish/bearish depending on the export quotas.
Beklager bruken av chatgpt og ikke førstehåndskilder, men ville bare kjapt sjekke en teori som er relevant her 
squeeze’n kunne kanskje ha vært enda større uten denne eksporten, men ser ikke ut til å ha gjort noen underverker for prisene hittil 
på hjemmemarkedet går etterspørselen etter både diesel og bensin markant ned, mens flybensin litt opp. Sånn sett skulle man tro eksportkapasiteten økte ytterligere.
Fra q2-rapporten:
“domestic refined oil products consumption declined by 8.6% year on year, among which gasoline decreased by 7.9%, diesel decreased by 11.5%, while jet fuel (kerosene) rose by 1.3% driven by holiday travel and the recovery of international routes. Domestic demand for major chemical products was weak, with ethylene equivalent consumption down by 9.9% year on year.”
Det skal nok bare bli verre, for Ukraina har gjennom juli, august og nå i september klart å stadig ta ut mer og mer russisk raffinerikapasitet. Dvs at Russland har snudd fra selgere av bensin/diesel til kjøpere av bensin/selgere av diesel til nå å være kjøpere av både bensin og diesel.
For å dekke underskuddet de ser ut til å være nå, så trenger man ca 0,6mb/d. Utfra hvordan Ukraina herjer med russiske raffinerier, så vil dette forverre seg og russisk etterspørsel vil øke.
Russland selger fortsatt olje, men jeg vil tro de kan forhandle om å få noe tilbake som drivstoff. Spesielt fra f.eks. Kina.
S&P Global estimates Russian crude exports at ~3.84 mb/d in August , down 12% m/m .
Av den eksporten så må de få 0,6mb/d tilbake i form av bensin/diesel, så det nedgangen for russisk olje er effektivt sett større.
EDIT Så fra fra 4,35mb/d til 3,84mb/d, men effektivt sett til 3,24mb/d. En reduksjon på 25,6%. Ganske heftig.
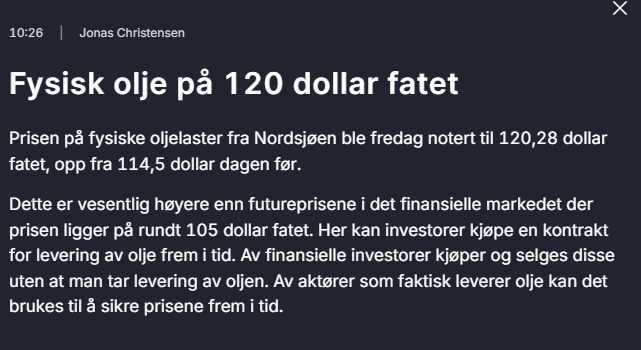
Lurer på hva de “analytikerene” som har messet om “stredet er obsolete om noen år siden det vil bli bli bygget rørledninger som bypasser stredet” sier idag?
Ser ikke bra ut…
Nei, det ser egentlig ikke så bra ut. Har sagt det før - det er ikke mulig «bygge» seg forbi Hormuz. Og det ser vi ganske tydelig nå.
Så får vi se om sanksjoner vil tvinge Iran til innrømmelser, men jeg har mine tvil der også.
Regner med nye meldinger fra Trump de neste dagene om at «avtale er nært» og «Hormuz er åpent» og «Iran har ingenting» osv. Men virker som markedet endelig har skjønt tegninga og ikke responderer like bra på Trump sine meldinger som tidligere.
Altså, overskriften er litt rar. Saudi Arabia stengte ikke rørledningen, det gjorde angrepene. Hvis man ser på ukrainske angrep på russiske rørledninger, så blir det vanligvis fikset relativt kjapt. Jeg antar at Saudi Arabia klarer det samme.
Ser jeg faktisk tok feil angående det med stengingen 
Saudi-Arabia har foreløpig stengt hele East–West-rørledningen som et sikkerhetstiltak , etter at flere pumpestasjoner ble angrepet. Det er altså ikke bare én stasjon som er ute. Omfanget av skadene er fortsatt under vurdering.
Det gjør at spørsmålet blir: Kan de isolere de skadde delene og starte resten av systemet på kanskje 50–70 % kapasitet?
Det tror jeg er en ganske plausibel strategi dersom inspeksjon viser at selve rørledningen mellom stasjonene er intakt. Saudi-Arabia har dessuten tidligere i år klart å gjenopprette rundt 700 000 fat/dag med tapt pumpekapasitet på East–West-systemet på svært kort tid.
Så hvis målet er å få olje til Yanbu raskest mulig, trenger de ikke nødvendigvis å vente på at alle pumpestasjonene er fullt reparert. De kan forsøke å få en «degradert» løsning i drift først, og deretter øke kapasiteten etter hvert som stasjonene repareres.
Kilden: https://www.reuters.com/business/energy/saudis-shut-down-oil-pipeline-houthis-tighten-grip-red-sea-shipping-2026-09-12/?utm_source=chatgpt.com ser ikke hele, bak paywall, men det står at de har midlertidig stengt den pga evt nye angrep. Antar egentlig at de vil øke sikkerheten/beskyttelsen/ta ut evt angripere før de kjører på for fullt.
For East–West-rørledningen er pumpestasjonene ikke bare «på/av». De holder trykket oppe gjennom den ca. 1 200 km lange ledningen. Det betyr at Saudi Aramco kan gjøre en del av følgende:
- Øke belastningen på de gjenværende pumpestasjonene
Hvis én stasjon er ute, kan de andre i prinsippet kjøres hardere. Men de kan ikke kompensere ubegrenset, fordi trykk, pumpekapasitet og rørets hydrauliske grenser setter tak.- Redusere gjennomstrømningen og kjøre med færre stasjoner
Dette er sannsynligvis den mest interessante muligheten. En pumpestasjon som er skadet kan i enkelte tilfeller bypasses , slik at oljen fortsatt går gjennom rørledningen med lavere kapasitet. Det finnes faktisk tekniske studier av East–West-systemet som viser at et pumpestasjonutfall kan håndteres ved redusert flow. I et simulert tilfelle falt kapasiteten til omtrent 54–56 % av designflow , snarere enn til null.- Kombinere de to
For eksempel: skadet stasjon bypasses → flow reduseres → gjenværende stasjoner justeres for å opprettholde et trykk som er trygt for røret.
Mao, det er sannsynlig at hvis de ikke hadde trengt å stenge nå, de kunne kjørt på med 50-60% kapasitet.


