Stabil da, det skal den ha
Stabil da, det skal den ha
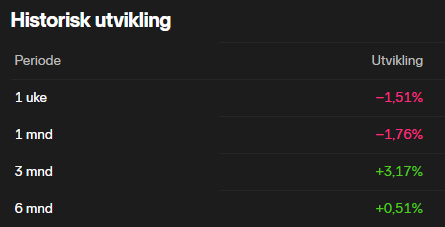
Tragisk aksjekurs dessverre… Men fremoverlent innlegg fra CEO på LinkedIn i kveld, antyder sterkt andre halvår og nye produkter inn i 2027
Link?
Dersom de nå klarer å levere noen kvartaler på rad uten negative overraskelser bør dette bli bra. Og det har vi grunn til å forvente om vi leser mellom linjene i Matti’s post.
Nesten ikke omsetning i aksjen i Q3. Kanskje det betyr at de av størrelse som måtte/ville ut er ferdigsolgt tidligere i år.
Spennende tider for Gentian aksjonærer synes nå jeg…. Q3 kan vise positiv trend fra et bra Q2 med ny rekord topplinje (mye fcal/fpela drevet) og ebitda 11-12 mnok (lav opex sesongmessig), samt en del potensielle triggere linjet opp for CMD detaljering - veterinær avtaler (NRE), PoC høysensitivitet avtale (første test), første Essange tester (Elisa konvertering), gcal studier (spesielt Kings College, hjertesvikt relatert) og EU / Korea utrulling, mm. Dessuten åpenbar oppkjøpskandidat.
Magnus Vollen tjente over 100 millioner på krypto, før han flyttet pengene over i trygge utbytteaksjer. Nå har 33-åringen snudd igjen. – Målet mitt er ikke bare å bevare formuen, men bygge den.
For noen ville en kryptogevinst på over 100 millioner kroner vært et godt tidspunkt å slutte mens leken er god. Magnus Vollen gjorde nesten det. Etter flere ville år i kryptomarkedet begynte 33-åringen å flytte store deler av pengene over i aksjer
Vollens aksjeportefølje
General Oceans
Envipco Holding
Norwegian Block Exchange
Nordic Mining
HydrogenPro
Interoil Exploration and Production
Norbit
Gentian Diagnostics
Hexagon Purus
Gleder meg til denne, har trua
Interessant at vi her ser det motsatte av i Oncoinvent.
Noen selger 1 aksje ned, heller enn å kjøpe 1 aksje opp.
Hvordan skal man tolke det? 
Bygger seg opp liten kjøperside… 
litt skuffende at de ikke har en kapitalmarkedsdag ifm q3, men de vil vel lande og bearbeide mest mulig av de nye 2027 vekst sporene (lagt frem ifm q2) før en slik dybde-gjennomgang, så forhåpentligvis nov/des. Resultatene styrker seg, balansen sterk og spennende pipeline i utvikling. 2027 kan bli selskapets gjennombruddsår etter alt for mange år i hengemyra toppet med NT-proBNP fadesen. Krysser fingrene for at ikke hovedaksjonærene kaster kortene og selger den uslepne diamanten for rask og billig.
Vet ikke om jeg syns “i hengemyra” helt beskriver selskapet da. Men klart probnp var en tøff smell.
Tallene selvsagt i bedring med fcal i spissen, veldig god kost kontroll, men åpenbart aksjekursmessig hengemyr siste 6 årene. Og de har jobbet med 2 store nye produkter samme periode - gcal har ikke levert (fortsatt del av “other”) og NT-proBNP avskrevet, det er for svakt. Nå skal de levere både på eksisterende biz og nye produkter, da blir det en fin rakett
9% opp på 4 aksjer i dag slo vel til og med Oncoinvent.
En forskjell er riktignok at her er det nesten ikke aksjer å få kjøpt.
Det har ikke akkurat vært noe stort salgspress her i det siste, så med “billig” antar jeg du ikke snakker om 40 kr?
DNB opererer nå med kjøp og kursmål 60. Har noen sett nærmere på hvordan de har kommet frem til dette tallet? I hvor stor grad baserer det seg på tro/håp vs mer forutsigbare kundeavtaler/salg?
Investtech har, ikke uventet, hold/watch-anbefaling, der etablert brudd opp gjennom 40.0 er et signal å se etter.
Ikke riktig å dele fulltekst her, men slik JEG leser DNB sin siste analyse fra juli så er base case 60 NOK basert på at salg av eksisterende produkter tar seg opp i markeder hvor det har vært svakt over tid (Asia) og at selskapet oppnår guidet margin. Dertil kommer nye produkter fra partnerskap og investering i HST som viktig del av den langsiktige verdiskapingen, utover den underliggende veksten i det de allerede har. Kan ikke se at det er modellert noe med utgangspunkt i at r&d går inn, bare at salg fra eksisterende produkter går dårligere, normaliseres, eller overgår forventningene.
Har ikke gått inn i detaljene, men overordnet sier de i alle fall at Q2-salg var rekordhøyt, noe som reflekterer en solid innhenting fra lavere Q1-vekst, som skyldtes timing og ikke underliggende [svikt i] etterspørsel.
Så det er vel grunn til å tro at Q3 er bra, og at denne på sikt henter seg inn, selv om generelt nervøse investorer kanskje behøver å se et par kvartalsrapporter med bekreftelse.
De trenger basically å levere 5 kvartalsrapporter på rad uten disse tryningene for å demonstrere at de har kontroll.
Fortsatt vilje til å betale et lite utbytte vil telle positivt i min bok og. (Eller et saktebrennende tilbakekjøpsprogram)
Mcap 40 kr: 617 mnok
Netto cash ye 2026: 100 mnok (20 mnok fri CF 2h)
EV ye 2026e: 517 mnok
EV ye 2027e: 460-480 mnok (fri CF 40-50 mnok)
Eksisterende biz/produkter:
Omsetter 2026e rundt 200 mnok
Vekst 15-20%, så 2027 rundt 230-240 mnok
55-60% bruttomargin og stålkontroll på OPEX
Ebitda 2026e området 35-37 mnok
Ebitda 2027e området 60-65 mill
Lav capex (all r&d over p&l) og ingen betalbar skatt
Ny vekst/omsetning, kjente muligheter utover eksisterende (fremvises kommende CMD?):
Samlet potensial for 10-20 mnok ytterligere newbiz omsetning i 2027.
Estimater 2027 «med newbiz» på toppen:
omsetning +/- 250 mnok og ebitda +/- 70 mnok
EV/EBITDA multippel for 2027e blir med dette dermed på 6 tallet. Sektoren har 12-15 multippel, med lavere vekst og marginer enn Gentian.
2028 vil se vanvittig ut om de holder koken med eksisterende produkter og får fart på newbiz produkter jobbet frem i 2027.
Nye HST plattformen kan ha vesentlig strategisk verdi om den leverer sensitiviteter som antydet.
Hvis dette er riktig så har vel analytikeren rett i at selskapet nå er underpriset.
Selv om det var relativt begrensede beløp, så er både utbytte og innsidekjøp i 2026 også positive signaler.
Man får merke av rapporteringsdatoene i kalenderen 

