Fra Transocean’s Q2 cc 6. aug (husker ikke om den er postet tidligere.)
. Det kan tyde på at Transocean på sikt ønsker å installere Inteliwell på alle sine rigger. Etter oppkjøpet av Valaris har de 73 rigger (33 drillships, 9 semisubs, 31 jackups). Mao potensiale for NOK ~200m i SaaS inntekter kun fra Transocean.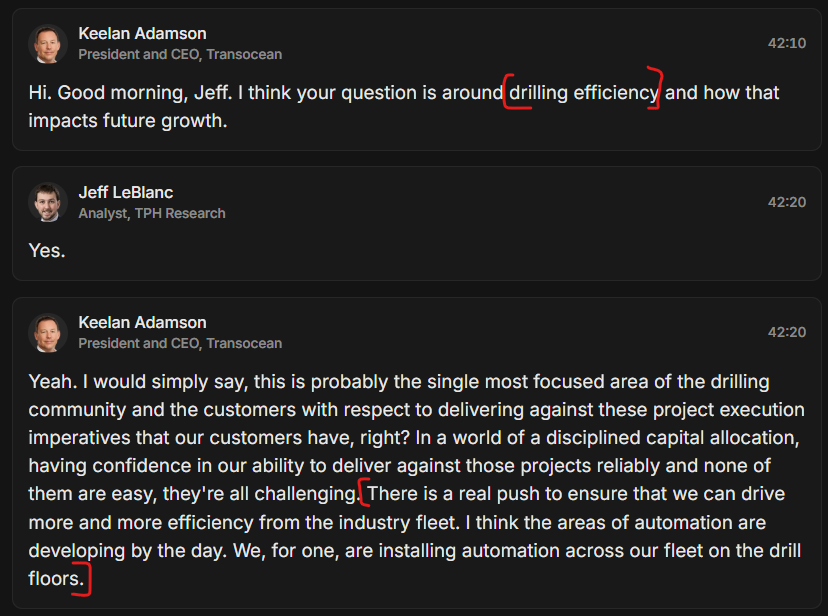
9 Likes
Management reiterated the NOK 1.5bn 2027 revenue target for the existing
portfolio and sounded confident, supported by good visibility in Syncrolift’s
tender pipeline.
• M&A remains part of the bridge to NOK 2bn+ in 2027, with the strong balance
sheet allowing management to pursue acquisitions while maintaining shareholder
distributions.
• Naval spending and fleet expansion were highlighted as key structural drivers for
Syncrolift, while the broader portfolio continues to develop well.
• Management remains cautious on Techano, with limited appetite for further
projects unless current deliveries demonstrate repeat business and satisfactory
profitability.
8 Likes
Om ikke de bommer totalt her (og hvorfor skulle de det med påstått visibilitet godt inn i H2 26), så blir det særdeles hyggelige neste 12-18 måneder for aksjonærene.
Were you there, or did that come from from one of the analysts covering the company?
Analyst/PAS recap of the presentation.
1 Like

Sånn går no dagan - ikke all verden igjen.
Edit:
Caceis tom, BNP med ~75k igjen per siste liste. Nå kan det ikke være mye igjen.
Godt over 100k på kjøp i auksjonen, uten at vedkommende evnet å benytte seg av det.
2 Likes
US work  Sånn sett interessant at de ansatte én gubbe igjen der helt nylig, etter å ha meldt at US markedet var å anse som nedproritert/ikke del av pipe de gikk etter. Tror ikke de skal mate på særlig mer der gitt buy murica (Bardex er helamerikansk).
2 Likes
Ikke overraskende at det velges et amerikansk selskap i USA for tiden… Om ikke annet, så er det fint å se at ting begynner å røre på seg. Så får vi håpe Syncrolift er på ball når det deles ut i andre områder!
1 Like
– Interessen har vært stor, og den er voksende. Dette er lange prosesser, og det krever mye før man kjøper en lukket merd. Konseptet er veldig funksjonelt. Det er et solid system som er i bruk i dag, og teknologien er verifisert. Det tar tid, men du ser at det er god vilje hos aktørene, sier Kvingedal.
Tar nok ganske lang tid fra noen er interesserte til det kommer en ordre.
Mowi planlegger å bruke Protectus her:
Hvorfor skriver de “semilukkede”?
Begge navn brukes. Google AI sier det kan kalles semilukket fordi det henter inn vann fra dypet
Bull! Tyder på at det er tiltenkt å bruke FiiZk her. Blir fort 3-4 ordre (antar at det må investeres noe i infrastruktur også). Har du noen konkret indikasjon på at de kommer til å velge FiiZk @theroger? Konkurransebilde fra Nekkar’s CMD ifjor høst:

https://newsweb.oslobors.no/message/659477
Er disse meldt i fjor høst det er snakk om 
The Protectus systems will according to plan be delivered in series of two through the end of 2026 and beginning of 2027.
Verdifulle saker, da. Snakk om 100mnok+ per stykk.
Edit:
Aquatraz er vinneren hva gjelder navn.
1 Like
Dette er nok tiltenkt de Protectus som allerede er i bestilling fra Mowi. Burde nok skrevet det opprinnelig
Marine Donut på andre plass
Spennende at også utlandet begynner å kikke på lukket. Spurte om dette på CMD og da virket de lite håpefulle til dette. Men nyhteter som dette og at Fishglobe også leverer utenfor Norge har kanskje gjort dem mer optimistiske. (dette er mer rigide systemer som tåler mer hav, vind, bølger osv) Ble også dratt frem på sist Q (for første gang?)

2 Likes
Ok, makes sense!
Mowi sin bruk er nok interessant også utenfor Norge. Dvs til postsmolt. Der virker det som om gevinsten er ekstra stor vs investeringen. Mye mindre dødelighet, mye mindre luseproblemer og ikke så store investeringer. Lusene virker å få mindre muligheter på lokasjonen når den ikke har masse ung fisk å angripe, så selv etter at laksen blir flyttet til åpne anlegg, så er problemet mindre.
2 Likes
Få det overstått 