
Diskusjon Triggere Porteføljer Aksjonærlister

NEKKAR ASA Småprat 🚀⚓🌊

Når det kommer slike kontrakter, som jeg blant annet vil tro sender et solid signal til andre som er i vurderingsfasen, så ser vi nok kursmål flyttes opp mot 30-tallet. Er her den største usikkerheten har ligget.

Tror nok vi durer over 20 i løpet av dagen, selv om det selvfølgelig betyr nada i det store løp!

Utrolig deilig å få bekreftet at Syncrolift fortsatt er med å kjemper om de største kontraktene, også i USA da gitt…
2 Likes

Litt skuffende Q, men ikke så rart.

Syncrolift med lav aktivitet og tapt tender i Q

Limited order intake in the quarter - MNOK 30 primarily from aftermarket

Ingen nye rigger installert med Intellilift, men 2 nye kontrakter på Smart Connect. Dog høyeste revenue & EBITDA

Installation timing under the 11-rig contract adjusted to customer project schedules, with some moved into coming quarters

Satco redder inn Globetechs litt lavere Q3 aktivitet

Satco’s contracted revenues cover connectivity only. The added vessels and customer relationships
provide a base for upselling Globetech’s IT and cybersecurity services

Fiizk on par?

Active dialogue with several salmon farmers with some prospects nearing decision

Konkano skuffer

Men dette har ikke noe å si når gullkalven Syncrolift leverer en slik kontrakt

2 Likes

Noen som kan forklare meg hva som konkret gjør at Fiizk har en EBITDA på 4,3 mens EBIT er på -2,0?

DA er på 6,3 millioner? (Har ikke lest regnskapet enda)

DA in EBITDA stands for Depreciation and Amortization.

EBITDA means Earnings Before Interest, Taxes, Depreciation and Amortization.

  • Depreciation: The gradual reduction in value of tangible assets over time, such as machinery, vehicles, buildings and equipment.

  • Amortization: The gradual allocation of the cost of intangible assets over time, such as patents, software, trademarks and acquired customer relationships.

2 Likes

EBIT amounted to MNOK -3, against MNOK -2 in Q3 2025,
after depreciation and amortisation of MNOK 14 (6), mainly
from the FiiZK consolidation

Litt kontekst på størrelsen av den nye kontrakten(> MNOK 800). Uttaleser fra CEO på callen nå bør hvertfall indikere at den størrelsesorden er >MNOK 900

« Yesterday was a big milestone with Syncrolift landing its largest contract ever and more than 3 times the size of the previous largest contract in Syncrolift’s history.»

« There is a question asking, what is the largest shiplift contract Syncrolift has won in the past? In the past, it is the Indian Navy VISEC project. Which I believe originally was signed back in 2018 or around that period of time, which is about, or at that point was about close to 300 million NOK.»

3 Likes

Litt lavere margin knyttet til dette fordi det omfatter hele leveransen og ikke bare skipsheisen, slik de vanligvis gjør? Eller bare jeg som tolket det slik.

1 Like

Han indikerte vel også at marginene på den nye kontrakten er noe lavere enn normalt for Syncrolift, grunnet en stor andel av stål-leveranser og en mindre andel teknologi-basert.

3 Likes

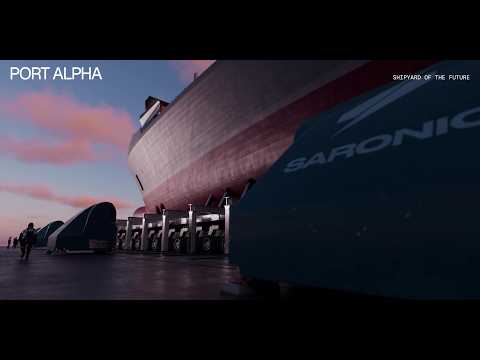
Greier ikke helt å se hvem andre enn Saronic denne kontrakten kan komme fra

Ole nevnte at det gjelder en “dual use shipyard”

Saronic is building Port Alpha: a shipyard committed to building vessels for both defense and commercial applications

https://www.redeye.se/research/1190866/nekkar-q3-initial-take-soft-figures-offset-by-record-order-intake?utm_source=finwire&utm_medium=RSS

3 Likes

Spreke 30% volatilitet i Nekkar to siste uker :stuck_out_tongue:

1 Like


Er vel ikke så mye annet som har skjedd i Q4…

3 Likes

image

Q3 hadde ingen nyintallasjoner? Så veldig mye av inntektene kommer fra abonnement på eksisterende? Det kan jo være at de har fakturert for installasjon uten at de er ferdige da. :thinking:

1 Like

Lett å like de marginene.

Syncrolift leverte triste tall, men med kontrakten de fikk, så ser det veldig mye bedre ut fra Q4 og fram til 2028. Mao, minus nå, forventet god pluss framover.

Intellilift viser at de virkelig gjør det bra. At noen av de 11 riggene vil bli tatt tidligere enn planlagt er positivt med tanke på omsetning og tidligere abonnementstjenester

Globetech leverer på det jevne. Ingen store overraskelser den ene eller andre veien

Fiizk er rundt break even. Såvidt jeg forstod, så var DA knyttet til konsolideringen, så lov å håpe på at de vil levere bedre framover. Trenger nye kontrakter, men er ikke prekært enda.

Techano Oceanlift leverte triste tall, mangelen på kontrakter er prekært. Der Syncrolift hadde gode utsikter og endel leverte, så virker markedet her mindre positivt.

4 Likes

image

Fint å ha aksjer for ~102 MNOK i aksjer å drive oppkjøp med når du har gitt ~68 MNOK. :sunglasses:

3 Likes

Vi har spist masse ventepølse mens vi har ventet på avklaring på om syncrolift faktisk er liv laga, men i dag fikk vi det beste timevolumet på to år

Nekkar bikket 2 milliarder market cap på NOK 18,70

3 Likes

Så, hvordan kommer markedet til å se på muligheten for at de 4 milliardene med tenders som de antar blir til kontrakter i 2027 blir noe av og at Nekkar tar f.eks. 50% av det? :thinking:

… det er ikke priset inn for å si det sånn.

… og ikke de 4mrd for 2028 og utover heller.

3 Likes

Verdens enkleste HODL og har vært lenge.

4 Likes

Husker jeg fabulerte om 36kr tilbake i 2021 og har derfor 50% mer aksjer nå enn i 2021. Har ikke fått betalt for det enda, men det går kanskje veien nå? Syncrolift og Intellilift er i ferd med å dra sin del av lasset. Har fortsatt troen på FiiZK, men de har ikke levert enda. :see_no_evil:

2 Likes

Tja, de 4 merdene til MOWI er vel mer enn hva samtlige andre kan slå i bordet med. Tror man må være belaget på at ting tar tid, men positivt med følgende presisering:

Active dialogue with several salmon farmers with some prospects nearing decision

2 Likes