
Fint med 4mill i royalties for å offsette dette å gjøre de marginalt i pluss 
3 Likes
Står pent lite om ADLT godkjenning?
Samt ikke et ord om Asieris eller Cevira i selve meldingen.
Fortec økt fra 24 til 31 scopes!
8 Likes
Fra rapporten (som ventet):
Reported royalty income
in Q3 2026 was NOK 4.8 million and relates to the
Cevira sales in Q2 2026. Royalty income related to
the sales of Cevira in Q3 will be reported in Q4 2026
4 Likes
Photocure øker guidingen for 2026 fra 8-11% til 10-12%, med et sånn passe 7% i q3 må jo det bety at det blir et ganske så solid q4.
7 Likes
Cash and
cash equivalents were NOK 162.4 million at the end of the period.
Samme som Q2, det var da enda godt.
2 Likes
Ja, på litt sikt blir det veldig bra. Koster selvsagt å vokse. Cevira inntekter blir solide.
4 Likes
Photocure remains subject to commercial risk as described in the Annual Report for 2025 and sees the risk of competitive products and technologies potentially becoming more relevant. Photocure is aware of and monitors a regulatory filing in Europe relating to a potential generic version of hexaminolevulinate. At this stage, the filing represents a possible future source of competition and does not constitute an approved or commercially available competing product in Europe. There are several steps between an application and potential commercial entry, including regulatory review and approval and, subsequently, a decision by the applicant to commercialize the product. The timing and likelihood of any potential market entry therefore remain uncertain. Photocure does not have sufficient information to draw any conclusions about the potential impact of any generic, if and when it could be launched. Photocure’s current business and guidance are not affected by the filing at this stage.
2 Likes
PHOTOCURE ØKER GUIDING??
Drømmer jeg??
5 Likes
Start melding for veksten i 2027. Pent med forventet assuremdx refusjon i første halvår 2027.
4 Likes
Da får vi endelig stoppet kjeften på de som mener at milepælsdisputten skulle føre til manglende royalties også.
9 Likes
Q3-tallene bak fasaden: S&M i USA ligger på 79 % YTD, og «Adjusted EBITDA» har mistet enhver kontakt med regnskapet. Lyspunktet er Cevira og Europa.
I Q2 opplyste selskapet at ForTec sto for 17 % av US-salget og vokste med 70 % i volum. I Q3 er denne prosentandelen fjernet fra teksten. Vi får vite at ForTec har økt utleieflåten fra 24 til 31 aktive tårn (+29 % på ett kvartal), mens total enhetsvekst i USA var 9 %. Når flåten til ForTec vokser med nær 30 % samtidig som totalveksten i USA er 9 %, tyder alt på at ForTec fortsatt står for brorparten av veksten, mens Photocures egen direktekanal på faste tårn fortsetter å underprestere. Da er det greit å fjerne visibiliteten i rapporten.
«Adjusted EBITDA» er blitt en parodi (63,6 MNOK YTD). Rapportert EBITDA sank fra 10,2 MNOK i Q3 i fjor til 4,0 MNOK i år. Driftsresultatet (EBIT) ble negativt med -3,4 MNOK , og periodens nettoresultat endte på -26,2 MNOK. Hvordan klarer ledelsen likevel å rapportere 18,5 MNOK i «Adjusted EBITDA» i Q3 og 60,8 MNOK hittil i år? Jo, ved å legge tilbake 20,4 MNOK i kostnader i Q3 alene og hele 63,6 MNOK hittil i år (side 25):
- 43,2 MNOK i «Business Development expenses» YTD (hvorav 11,0 MNOK i Q3 – altså etter at Vesica-oppkjøpet ble lukket 4. juni!).
- 6,9 MNOK i ordinære driftskostnader fra nyoppkjøpte Vesica Health.
- 13,5 MNOK i opsjonskostnader og sluttpakker.
Man kan ikke kjøpe et selskap (Vesica), selge inn inntektspotensialet til aksjonærene, og deretter late som om driftskostnadene i selskapet ikke eksisterer når man måler egen lønnsomhet.
10 Likes
Logisk sett burde jo også ett godt salg av Cevira gjøre at PHO står sterkere i tvisten om milepælsbetalingen. Selger de godt med dagens tillatelse i forhold til kommuniserte salgsprognoser er jo det et argument for at de skal betale det avtalte beløpet.
Det er adjusted vekst, nettoen er nok i minus skal du se
4 Likes
Det ser jo lovende ut🙂, men det er vel da ved/frem mot neste Q rapport man bør sørge for å være inne.
7% topplinje vekst in constant currency.
100% måloppnåelse til ledelsen, gratulerer og kos dere på bahamas.
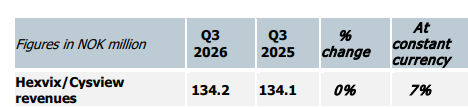
For en topplinje vekst på 7% leverer de opex vekst på 19%.

Kommer de selv til å kommentere hvor grenseløst hjelpeløst det er? Uten fortec hadde cysviewdelen vært et synkende skip. Så får vi bare håpe Asieris fortsetter å selge cevira de neste kvartalene.


4 Likes
.Må nærme seg 50 poster om full bonus fra deg? Nå grenser det mot spam
7 Likes
Fokuset kommer til å være på royaltiinntektene som kommer nå og oppjustert guiding. Markedet liker det.
2 Likes
Ja ,solid rapport!
Forventer solid oppgang fremover.
2 Likes
For første gang bidrar ikke USA delen av Hexvix/Cysview butikken negativt på rapporten.
Det andre er at man faktisk hadde 4,8 mil i royalties fra Q2… Nærmer man seg 10 mil i Q3, snakker man nesten 100% vekst fra Kina på 1 kvartal. Men får se i Q4 hva fasiten blir.
2 Likes