Solaria som @larslars tipset om tidligere leverte q2 2026 nå. Interessant rapport. Først og fremst, veldig gode tall. Kraftig vekst og veldig gode marginer. f.eks EBITDA 94 %, resultatmargin over 50%. Fantasitall for de fleste andre bransjer.
Dette altså i en bransje som ifølge mitt nye idol Nøland graver sin egen grav, med nettopp Spania som kroneksempel.
I parentes, for ørtende gang setter Nøland opp før/etter sammenlikninger der 2022 er helt vanlig år, som om det eneste som skjedde det året var at Europa plutselig fikk mye vind- og solkraft. Tenk at markedsverdien på eiendeler for produksjon av strøm har falt siden 2022…
I H1 2026 oppnådde Solaria snittpris på 37 EUR/MWh. PPA-avtaler i Spania har generelt svært lave kontraktspriser. Likevel greier de å opprettholde svært robust drift.
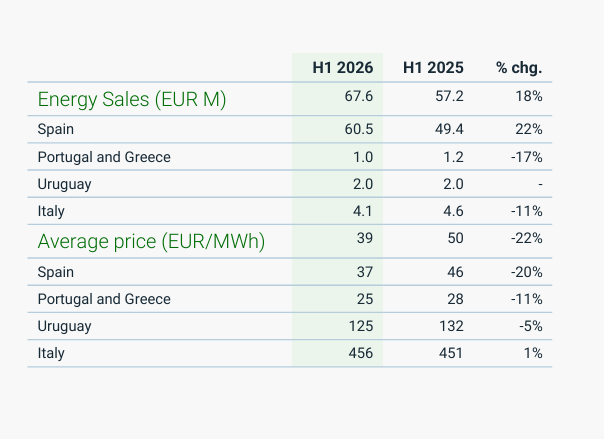
En god del av inntektene til Solaria dette halvåret kommer fra “services”, som jeg forstår i dette tilfellet er bistand til prosjektutvikling for tredjepart (litt usikker på detaljene). Men selv om vi tar vekk alle inntektene fra dette segmentet men likevel beholder alle utgiftene bærer båten helt fint.
Etter hvert som kapasiteten bygges ut og prisen kannibaliseres på dagtid blir disse tradisjonelle fastpriskontraktene uheldige for systemet, som er den vanlige kritikken fra Nøland og co. Da er det interessant, synes jeg, at Solaria faktisk er superbull på anlegg som ikke går på fastpriskontrakt, men som selger til vanlig spotpris på markedet. Andelen av produksjon på spotpris øker nå fra 25 til 35 % for Solaria. Grepet her er å utstyre disse parkene med batteripark som fordeler strømleveransen før den sendes inn på nettet. Det gir mye bedre strømpriser for produsenten og mye bedre utnyttelse av nettet (nettet trenger ikke dimensjoneres for peak produksjonskapasitet fra anlegget).
Solaria har nå superprofitt på å levere strøm generert fra sol rett etter at solen går ned, når alle skal lage sen, kontinental middag etc. De anslo en tilbakebetalingstid på 3 år på anleggene, likevel er det “materially outperforming”
“Our 120 MWh operating assets are materially outperforming expectations based on an estimated payback of three years.” De er nå i ferd med å 10-doble batteriparken.
Etter at gassprisene skyter ytterligere i været i Q3, kommer lønnsomheten til å skyte ytterligere i været. Både oppnådd snittpris for sol og inntjeningspotensialet for lagringsenheter. Med resultat at de rent kommersielle, markedsbaserte anleggene blir pengemaskiner.