
Jeg var med i Okeanis fra 52kr i 2021. Solgte alt mellom 300-400kr for en et par år siden. Følte meg som et geni.
Nå betaler de større utbytter per KVARTAL enn jeg betalte for aksjene. Det gjør vondt, skal innrømme det. Dagens situasjon i tank er once in lifetime. Og jeg gikk glipp av den 
Join the club…
Solgt Frontline lavt… Sikkert fler som gjorde det samme. Ikke noe å gjøre med det nå.Jeg kjøpte FlexLNG før pengene 2x + utbyter, så det kunde varit værre.
Korrigering: dette er én suezlast hvor reder har option for hvilket av to skip han vil bruke. På subs på siste oppdatering.
Ikke ennå - men føles dog luftig og litt skummelt her oppe 
Noen anbefaler at kur mot høydeskrekk er å klatre høyere. Ser jeg noen begynne å døpe skipene Ikaros så er det et tegn.
Man trenger ikke å gå lengre enn til Fearnleys:
«Do I push for another few points or do I take my USD Gazillion a day earnings and move on?»


Som de sier på film;
“Dont look down”
Nå skal USA begynne å importere diesel fra Putin. Det skulle isolert sett føre til økt etterspørsel for MR og LR over Atlanteren selv om Putin sikkert vil insistere på å bruke egen tonnage. Uansett vil økt import gjøre mer diesel tilgjengelig for eksport fra USA. Burde være gunstig for TRMD, HAFN, ASC og STNG.
1 år t/c for en eldre non-eco MR raporteres nå til rundt 40k, og man argumentere for rundt 45k for moderne skip.
For 1 år t/c VLCC forventer meglere 300k/dag. Men med dagens spottrater så er det ikke lett å finne villige eiere selv til den prisen.
Altså, den importen er fri fantasi. Ingenting vil skje uten at de får Ukraina til å stoppe angrepene på raffinerier. For at det skal skje, så må Russland stoppe med angrep på Ukraina. Som ikke vil skje.
Mao, dette er bare et politisk spill for å legge skyld på Ukraina for mangel på drivstoff i USA pga krigen Trump startet med Iran.
Har Trump midler, metoder, vilje, og en agenda som tjener ham for å få Ukraina til å redusere angrep på raffinerier er spørsmål jeg ville stilt meg selv før jeg konkluderte med fri fantasi.
Tydlighvis har ett tankskip varit på vei fra ryssland till USA siden 22a september. Så dette har varit bestemt siden lenge. Bare nå det blev offentlig.
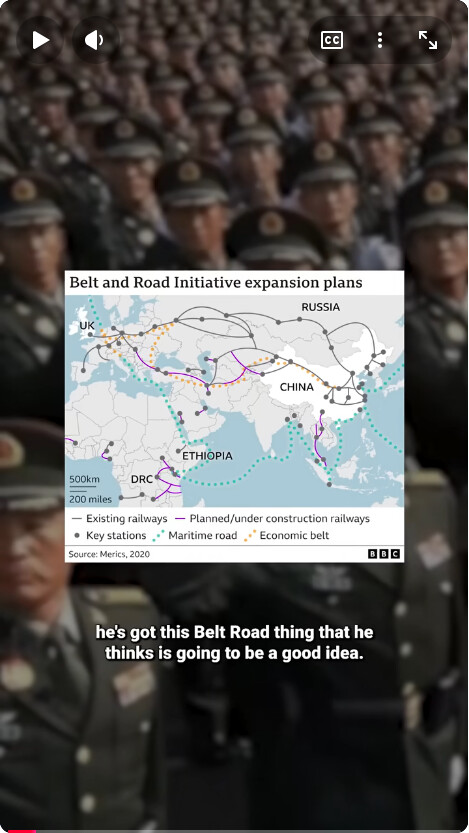
Men ratene nå til dags tror jeg olje fraktet på kamelrygg langs Marco Polos gamle vandringsruter faktisk kan være konkurransedyktig 
Ørkenens skip har så langt ikke vist seg sjødyktige over lengre nautiske distanser.
Ikke akkurat kamel, men Irak bruker tusenvis av tankbiler for å frakte ut olje gjennom Syria til Middelhavet.
Tar gjerne med bensin tilbake.
Fra Bremar:
| Vessel category | September TCE earnings | August TCE earnings | Approximate change |
|---|---|---|---|
| VLCC, eco scrubber | $924,459 | $463,725 | +99% |
| Suezmax, eco scrubber | $368,691 | $298,848 | +23% |
| Aframax, eco scrubber | $164,251 | $87,007 | +89% |
| LR2, eco scrubber | $195,965 | $138,823 | +41% |
Stortank higher for longer? Blir i alle fall ikke mindre behov for tonnage fremover om dette står seg. Ser Torm snakker om muligheten for nå også å bruke MR til crude. Brorparten av dagens flåte av LR trader allerede dirty. Ville tilstander.
DHT guider Q3 og Q4.
For the third quarter of 2026, the Company estimates time charter equivalent (“TCE”) earnings for its fleet at $141,300 per day, comprising $167,100 per day for the Company’s VLCCs operating in the spot market and $114,200 per day for the Company’s VLCCs on time charter. These estimated TCE earnings are based on 2,055 revenue days during the quarter, of which 1,054 days were spot days.
Thus far in the fourth quarter of 2026, approximately 50% of the available spot days have been booked at an average rate of $509,100 per day on a discharge-to-discharge basis. In total, approximately 78% of the available revenue days, including both spot and time-charter days, is estimated at an average rate of $225,200 per day.
DHT Holdings, Inc. Business Update – DHT
Flere som oppjusterer.
"TORM plc (Nasdaq: TRMD or TRMD A) today announces that, based on the Company’s current coverage and expectations for continued market strength during the remainder of the fourth quarter of 2026, TORM has increased its full-year guidance for 2026.
TORM now expects full-year 2026 TCE to be in the range of USD 1,700 – 1,900m and full-year 2026 EBITDA to be in the range of USD 1,300 – 1,500m, compared to previous guidance of TCE of USD 1,400 – 1,600m and EBITDA of USD 1,000 – 1,200m.
“Exceptional market strength and strong execution have led us to raise our full-year guidance to new record levels. Our scale and agility support our track record of market-leading performance,” said Jacob Meldgaard, CEO of TORM.
The guidance upgrade reflects stronger-than-previously-anticipated earnings visibility, supported by TORM’s current forward freight coverage and continued favorable market conditions across the product tanker market."
TORM - TORM plc Upgrades Full-Year Guidance