Altså ikke noe som oppfordrer til “løp og kjøp”.
1 Like
Knapt et ord om Cevira?
Har inntrykk av at dette er et selskap det er gunstigere å være ansatt i enn å være aksjonær…
6 Likes
Når denne nedklassifiseringen forhåpentligvis kommer, hvor mye ytterligere tid kan man forvente det vil ta før de nye scopen er godkjente og begynner generere inntekter?
Garanterer du at pengene kommer?
Hva er nytt i det han sier, og hva annet skal han si? Asieris er av en annen oppfatning. De har begge ulike tolkninger av kontrakten. Det kan ende med full seier til Photocure, eller det kan ende med forlik, som det står de har dialog med Asieris om. Hva om det blir 50/50 splitt?
Photocure har inntektsført disse pengene.
HPV Clearance?
CIN1?

6-24 måneder for FDA sin prosess, deretter FDA 510(k) review:
A traditional FDA 510(k) review has a target timeline of 90 FDA days , though actual total calendar times often average 140 to 175 days due to administrative processing and pauses for extra information
Så med en tenkt tidslinje på 12 månder for FDA, 4-5 måneder for FDA 510(k) er vi ved årsslutt 2027. Deretter skal sykehusene faktisk gå til innkjøp av scope. Vil si man er godt ut i 2028 før dette merkes, og flere år unna nevneverdig revenue. Usikker på refusjonsstatus.
3 Likes
Noen som tør spå antall Cevira den 2,5mill summen for virkestoff translates til da?
Allerede synket inn hos de fleste tror jeg, hva tenker du?
1 Like
Trasige greier for oss aksjonærer dessverre. Åpenbart for meg at ledelsen har et carte blanche.
De største investorgruppene ser antakelig sin investering i Pho som en temmelig ubetydelig og risikovillig plassering. Sitter noen i Styret som de har tillit til og som heller ikke er spesielt engasjert, utover at selskapet ikke kjøres i grøften. Og det er lite som tyder på det, med det første.
Så da er det DS sin lukrative lekegrind enn så lenge. strategien(e) han har lagt er jo isolert sett adekvate msp å få til noe virkelig stort innen han pensjonerer seg om 5-10 år. Vi må vel innse at utbytte aldri har vært i hans tanker…
For oss mindre aksjonærer (som ikke selger) kan vi klamre oss til håpet om at Cevira genererer såpass med cash til selskapet før det, og at det kan løfte kursen. Alternativt er det vel bare inntreden av en større industriell partner som kan «redde» oss på kort sikt.
Veien opp til meglerhusenes kursmål på 80-90 virker særdeles bratt akkurat nå.
7 Likes
Bra gjort av ledelsen å snakke kursen ned  .
2 Likes
SOP det.
1 Like
Som CEO Dan Schneider uttalte i forbindelse med oppkjøpet og Q2 2026-resultatene, markerer dette en overgang fra å være et “enkeltprodukt-selskap” til å bli et ledende, globalt urologiselskap med en bred portefølje.
Hva kan være neste logiske stunt, for å utvide porteføljen?
Trykke opp enda flere aksjer og emisjon for nok et oppkjøp som tar noen år å materialisere seg?
1 Like
Joda  men hva skal de satse på?
Et selvutviklet scope?
Det er ikke så viktig så lenge det sørger for høyere adjusted EBITDA
#bonus
3 Likes
Åpent forum så ikke verifisert noe av det som er skrevet under.

4 Likes
Orket ikke høre på hele presentasjonen, skjønte fort at det var det sedvanlige bablet som jeg har hørt så alt for mange ganger.
Men nevnte han forresten “increased shareholder values”, eller hadde han anstendighet nok til droppe den biten?
1 Like
Det ble nevnt ja,
Men : excited, very excited, og super excited tror jeg faktisk ikke ble brukt i dagens presentasjon.
1 Like
Photocure er dagens taper på børsen.
Kan vi forberede sterkere skyts til neste års generalforsamling?
Om ikke vi er 10% som kan kreve ekstra forsamling for å sparke de i ræva?
5 Likes
Har lagd nytt excel ark for å få ting visuelt.
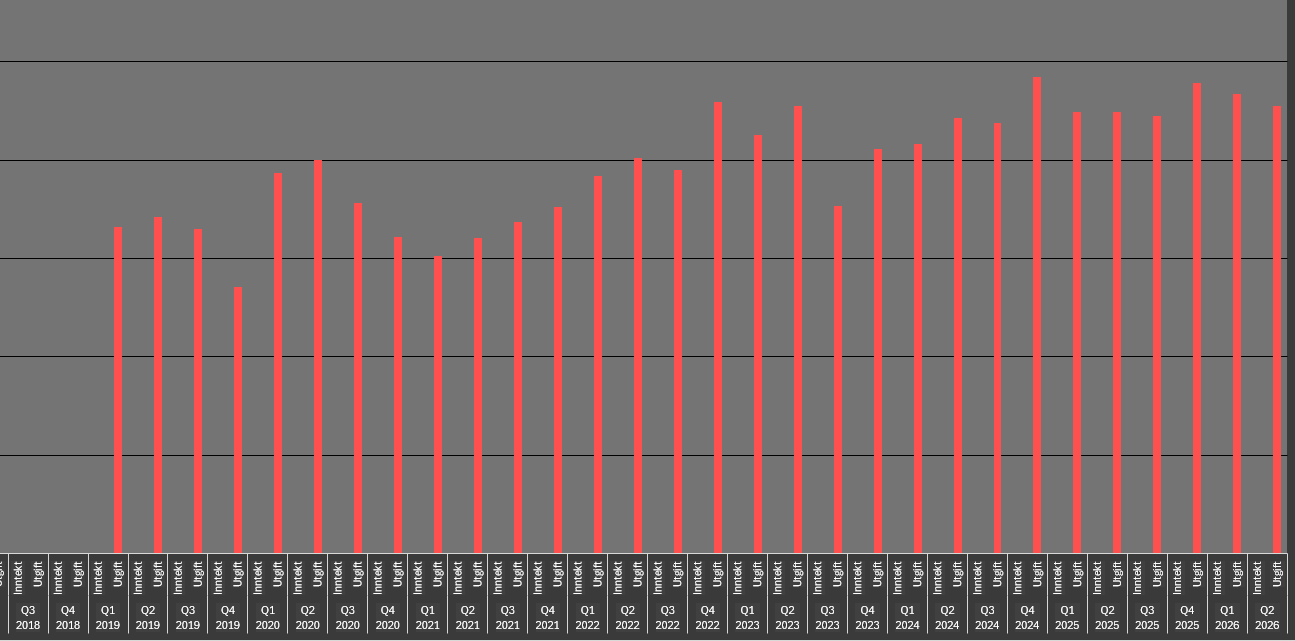
Dette er “Sales & Marketing” tilbake til 2019. Man peaket på utgifter innen dette segmentet rundt Q4 2022. Etter dette har det vært ganske flatt.
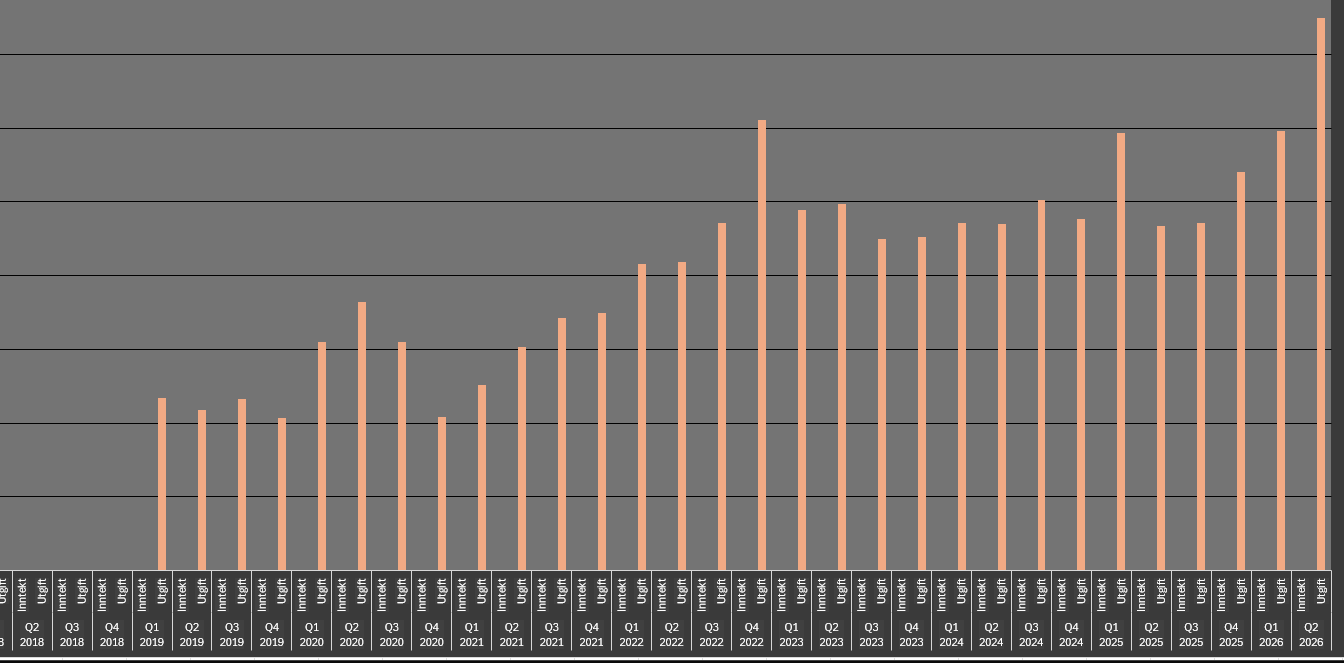
Men ser man på “Other & Allocations”, har det vært enkelte topper. Men dette kvartalet peaket det ganske mye i forhold til tidligere.
Ser man på operasjonen i USA uten “Other & Allocations” har vi dette bildet.
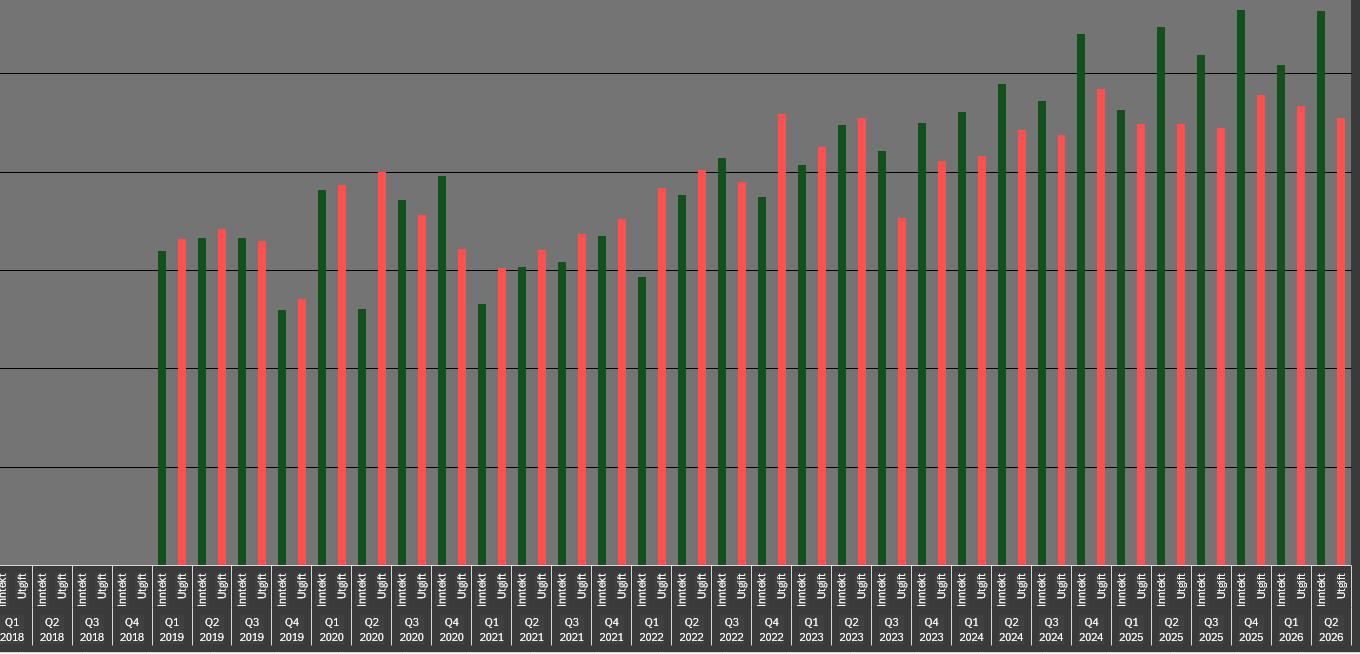
Legger vi på “Other & Allocations” er vi her.
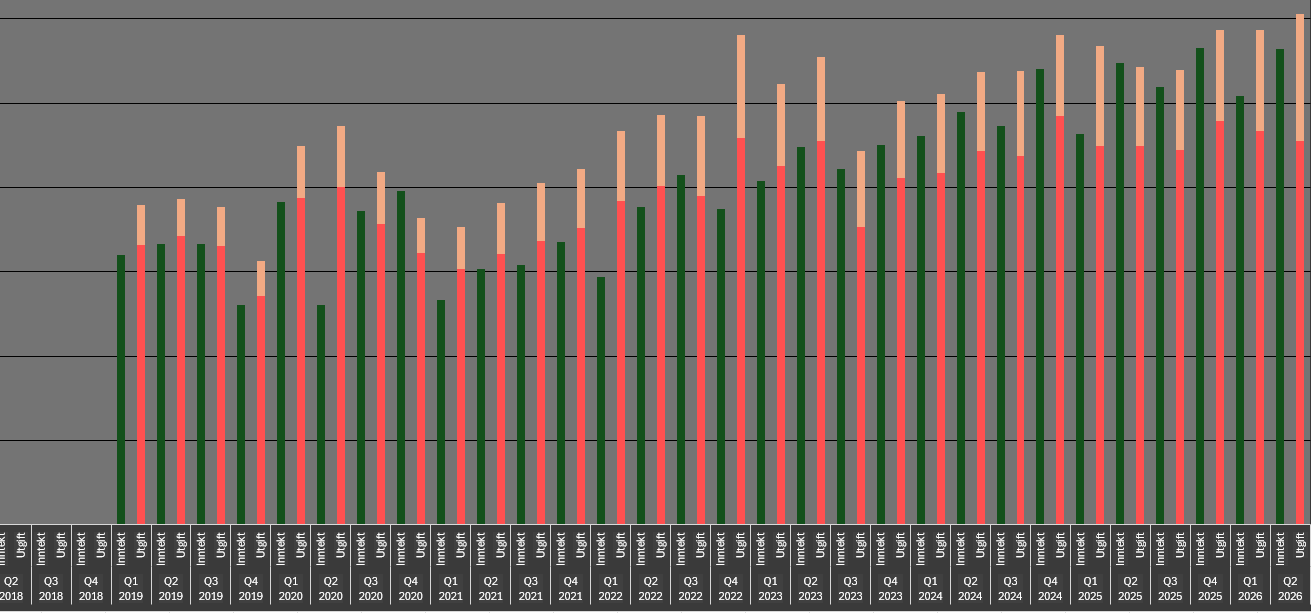
Tar man selve Hexvix/Cysview butikken for seg selv går den nå med pluss.
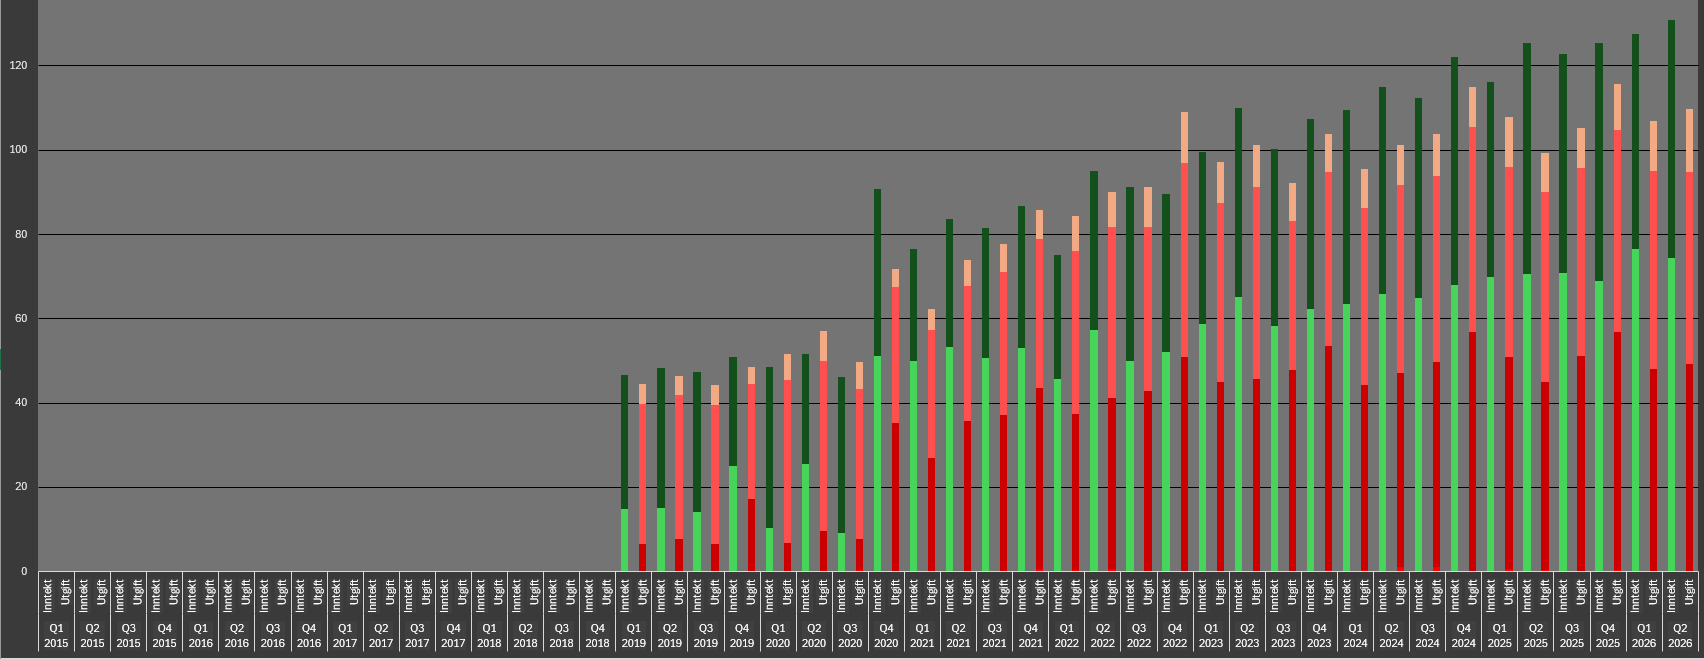
Men legger man inn R&D biten for dette kvartalet og forrige kvartal så ser man hvor pengen har gått. Mye av dette var jo mot Vesica biten.
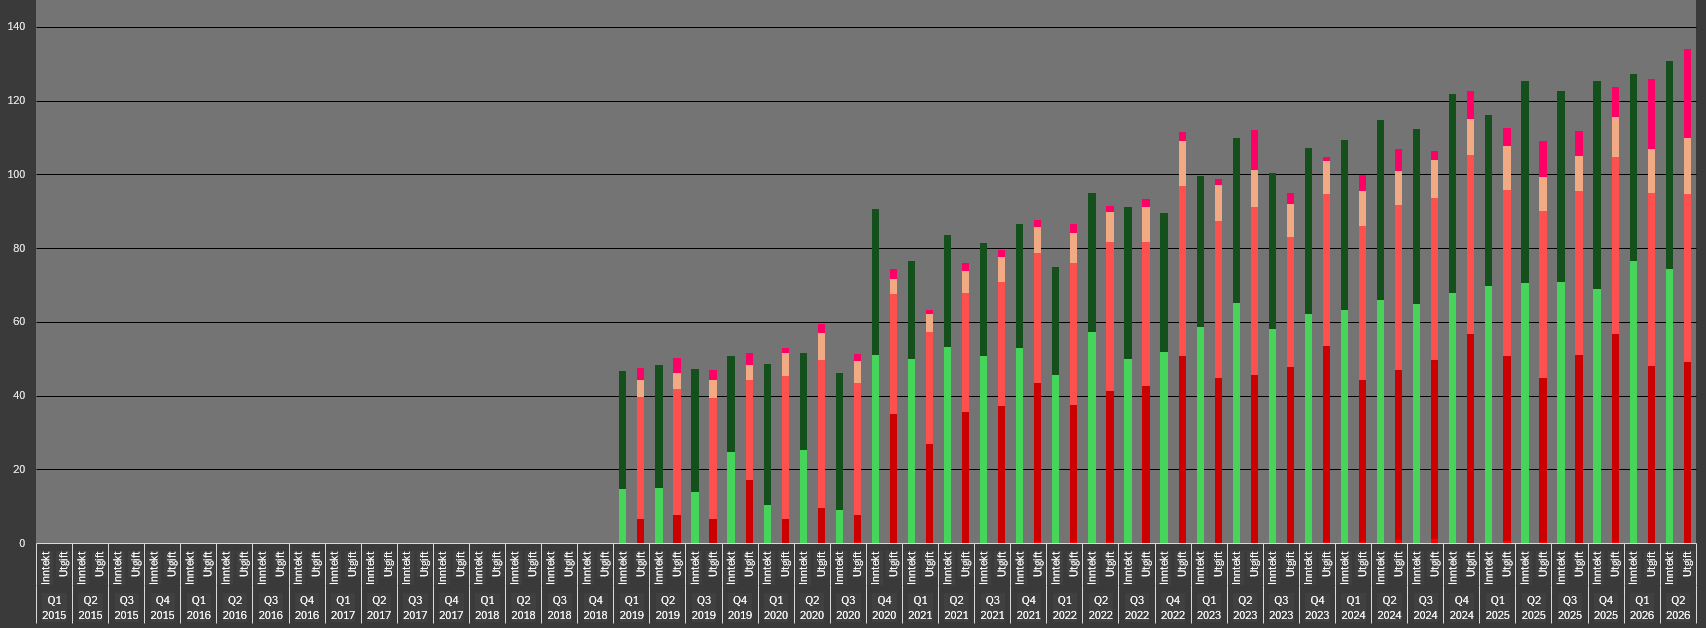
Så selve kjernebutikken går med pluss og bedres for hvert kvartal. Men hadde vært kjekt å visst hva som drev kostnaden på “Other & Allocations” dette kvartalet.
Og til tross for hva enkelte tror så er det ikke salgsorganisasjonen i USA som er den store driveren i kostnader.
16 Likes