Veldig bra og grundig vurdert. Glimrende helhetlig analyse. Har bare etpar komentarer. Ser vesica dealen som noe bedre enn det som vurdert her. Bla annet at deler av utgiftene kommer senere. Cevira har fortsatt milepælsutbetalinger som kan bli inntekter. Core kostnadskontroll kan gi pluss veldig raskt her. Ledelse bør måles og allokeres på resultater og det vil vise seg om kort tid.
3 Likes
Er det noe her som ledelsen/styret ikke har vært klar over i årevis? Når de ikke har gjort noe med det hittil, særlig med kostnadskontrollen, er det noen grunn til å tro at de vil gjøre noe i det hele tatt?
1 Like
Noen mener kursen er lav andre for høy. Intet nytt under solen. Tror neppe et norsk biotekselskap har kommet noe særlig lenger med produkter i verdensmarkedet ny teknologi godkjent i marked samt flere triggere. Tre meglerhus har kursmål mellom 75 og 85kr. Hvis noen av triggerne inntreffer, omsetning øker i kombinasjon med økt topplinje og kostnader holdes +/- dagens nivå har biotekselskap en tendens til å prises meget godt. Akkurat nå prises også flere norske biotekselskap hvor utviklingsløp ligger milevis fra PHO status til langt høyere mcap. Uansett gledelig for FoU innen kreftforskning i Norge siste tid, viktig med internasjonal prising av norsk biotek for utvikling og midler til å makte at norske selskap kommer med teknologi til markedet og pasienter får nyte godt av norsk teknologi ww. Vi får se hva fasiten blir i 2027+. Med så mange som er negative i forum her, er det ofte lite som skal til for å overraske positivt. Elsker at det er så stor interesse fra ikke-aksjonærer også. Photocure er ihvertfall på radaren til investorer om ikke annet 
6 Likes
Jeep, en bra oppsummering Jubel! Vurder en bunke med aksjer 
1 Like
Jeg er meget skeptisk til din fremstilling av ny strategi og utskiftning av ledelsen. Du får styret og ledelsen til å fremstå som idioter. I styret sitter det en meget kompetent dame med betydelige regneferdigheter og analyse kompetanse og at du som sitter utenfor både styret og ledelsen og den informasjonen som de sitter på kan komme med nye beregninger og strategi ser jeg på som totalt urealistisk.
Hva er din erfaring og kompetanse er dette fremstilt ved hjelp av AI?
Jeg reagerer òg på fremstillingen av underskuddene i US. Vi vet alle at to grunner er årsaken til disse underskuddene covid og bortfall av flex. Jeg mener at DS har gjort en fremragende jobb med å komme helskinnet i gjennom disse krisene. Jeg gir han også kreditt for å ha satt i gang alle analysene av at cysview er overlegent hvitt lys. Det har vært helt nødvendig for å overbevise en meget kritisk legestand.
Hvis en ikke har tillit til styret og ledelsen er det bare å selge seg ut. Å håpe på at det kommer nytt styre og ledelse er etter min mening urealistisk.
5 Likes
Dønn enig i alt
Det er styret og ledelsen som får seg selv til å fremstå som idioter.
Det er en så grunnleggende feil setup i insentivene til ledelsen fremfor aksjonærene at jeg sliter med å se det blir noen endring
4 Likes
Må legge til at største eier Briarwood er da den største idioten som ikke skifter ut styret og ledelsen de har full kontroll.
3 Likes
Ser ut som en grundig gjennomgang, men et par spørsmål og kommentarer.
Jeg mener det er tid for en ny ledelse og endring av kurs for selskapet.
Blir i mine helt feil på dette tidspunkt. Man er rett før målstreken på mangen av verdidriverene man har ventet på, og da skal man plutselig endre kurs… Selskapet har jobbet mot strømmen siden Covid, og nå når det endelig skal se ut til å bære frukter, da skal man plutselig bytte ledelse med tilhørende sluttpakker, fallskjermer og en ny lønnspakke til en ny CEO…
Man ville mest sannsynlig fått ny CEO, fortsatt strategien som ligger i bunn, da man er såpass nærmere resultatene. Hvis det da gir penger i kassen ville man genierklært ny CEO.
USA har gått med underskudd etter fellesskostnader hvert eneste år, fra −30,8 mill. i 2019 til −14,5 mill.
Hva legger du i dette? Ser man på S&M som er direkte knyttet til selve salget og markedsføringen i USA har dette lagt i pluss siste tiden. Det som drar det i minus og svinger er som sagt allokeringer og felleskostadner som blir fordelt mellom US og EU. Da er spørsmålet, hva skal dem kutte? Samarbeid og utvikling med Wolf? utviklingen med nytt AI software? Studier rundt bruken av blålys? Tilstedeværesle på messer og konferanser? Eneste som man kanskje kunne gjort noe med direkte uten å svekket selskapet er en endring i hvordan belønningen til ledelsen skulle blitt utformet.
Dette er utgifter som blir jevnt fordelt mellom Europa og US.
Under er inntekter fra Cysview i USA (etter cost of goods er trukket fra) opp mot utgifter direkte knyttet til S&M.
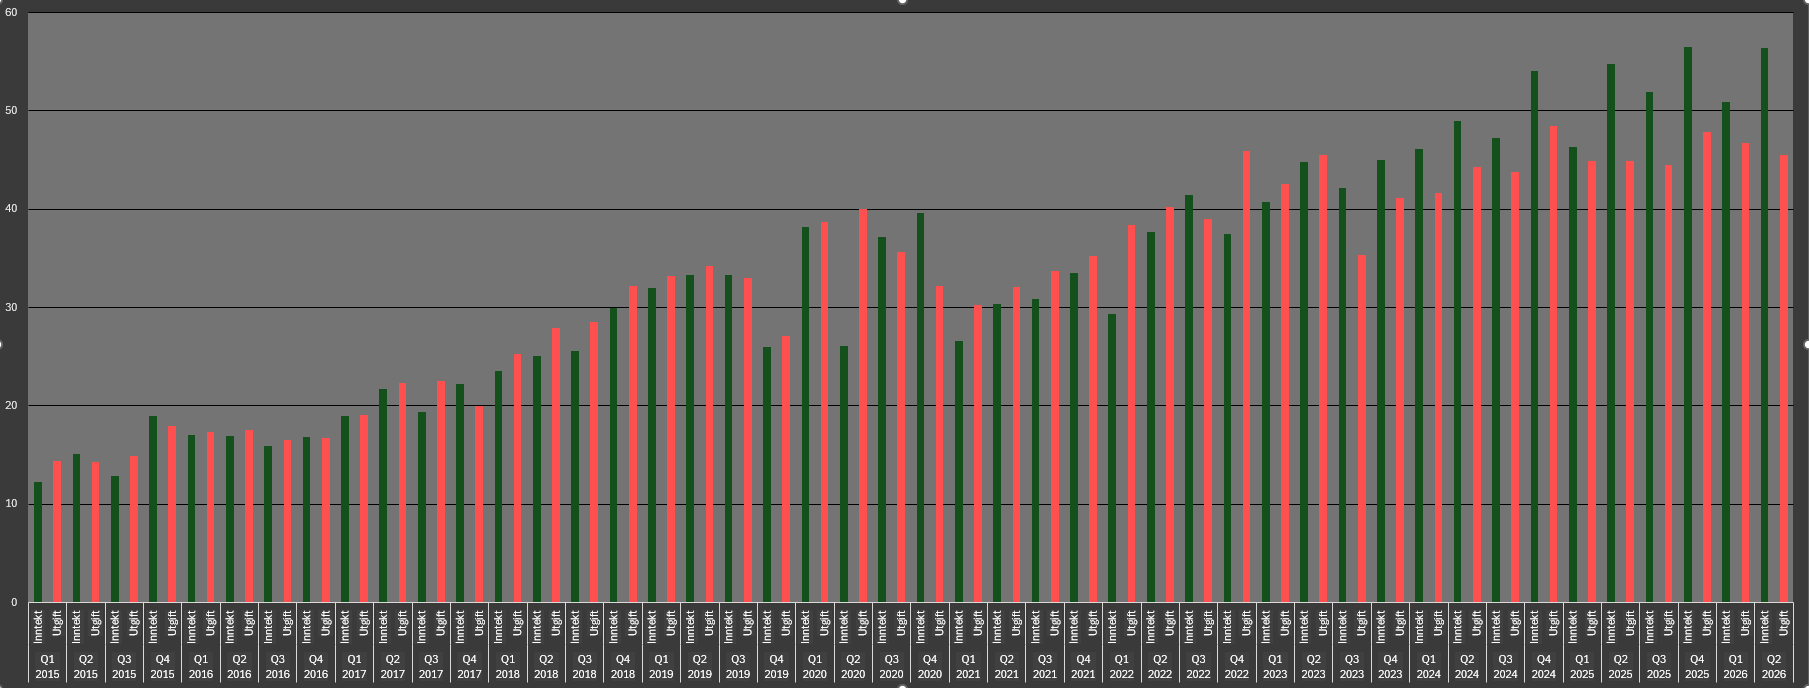
Dette er egentlig samme oversikt, men med en smoothing på 4MA. Cysview i seg selv gikk i pluss isolert sett for flere kvartal siden.

– Salg og markedsføring i prosent av omsetningen per region. USA skal ned fra 83 % i 2025 til under 65 % i 2028.
Dette ser jeg som en selvfølge med kommende utvikling. Ser man på antall ansatte i USA og hva som har blitt brukt på salg og markedsføring der borte har dette vært stabilt over tid. Man ser også at avstanden mellom revenue og S&M utgifter øker over tid basert på grafen over. Kommer det nedklassifisering fra FDA burde dette være en smal sak.
For US i Q2 var dette på 76,9%, men dette svinger per kvartal, så man må nesten vente til året er omme. Q1 var på 86%.
Salgsmodellen i USA. Hvert salgsdistrikt gjennomgås, og salg og markedsføring kuttes med 10 %, rundt 18 mill i 2027. Salgsressursene samles rundt kontoene med volum, og småkunder betjenes med mobile tårn fra ForTec og fjernstøtte. Selgernes tid flyttes fra nye installasjoner til økt bruk av tårnene som allerede står der.
Dette er jo å skyte seg selv i foten når man vet FDA kommer med beslutning på nedklassifiseringen i løpet av slutten av dette året/begynnelsen av neste. Tiden for å komme med kommentarer på forslaget deres går ut nå i oktober, da har det gått 60 dager siden forslaget ble fremmet. Etter dete følger gjennomgang av kommentarer og behandling.
@eiken spør hva sykehusene tjener på blått lys, og svaret er kjernen i saken: den som betaler for Cysview, er ikke den som sparer. Sykehuset bærer legemiddelkostnaden, mens gevinsten av færre tilbakefall havner hos Medicare. OPTUM-studien fra august viste kostnadsnøytralitet sett fra betalerens side. Salgsinnsatsen bør derfor rettes mot kunder der den som betaler også sparer: VA-systemet, integrerte helsesystemer og kommersielt forsikrede pasienter.
Men vil ikke det fjerne store deler av kundemassen? Fleste amerikanske pasienter er 65+ og dekket av Medicare. Går man utelukkende etter VA og Kaiser osv så har man ignorert den største kundemassen. Tar jeg feil her?
Dette vil jo bli enda viktigere hvis man får tilbake flex skopene vil jeg tro.
Kostnader og kjerne. Fellesskostnadene fryses, budsjettet bygges fra null i forbindelse med CFO-skiftet. Ledelsens lønnsstruktur må endres og bonuser/opsjoner knyttes til nye resultatmål. Nye oppkjøp settes på pause. Vesica får maks 30 mill. i året og ingen egen salgsstyrke før dekning er på plass. Synergien @eiken peker på, at samme salgsapparat kan selge urintesten, er reell, men først når testen har refusjon. Før det er den en kostnad og tar tid fra Cysview. Er dekning ikke i sikte i 2028, avhendes Vesica. Brutalt, men sånn må det være og så idiotisk er dette oppkjøpet i dagens situasjon - høy kostnadsrisiko på aksjonærenes vegne. Den som lever får se.
Hvis det var villighet i styret hadde dette vært gjort allerede. Alt ble nedstemt, så ingenting hadde endret seg. Når det gjelder Vesica så er de største utgiftene direkte knyttet til milepæler og oppfyllelse av disse. Alle disse milepælene er direkte verdidrivere, så å sette på bremser i det korte bildet for å oppnå en kortsiktig bedring på inntjening tjener ikke Photocure i det større bildet. Man risikerer å kneble seg selv i konkurransen om å komme inn på markedet.
Europa. Bruken økes i kontoene som har fått nytt utstyr. Fleksibel overvåking presses der Richard Wolfs midlertidige løsning er tilgjengelig. Det etableres ingen nye land, og små markeder betjenes via distributører. Kontroll på kostnader har høyest prioritet.
I vårt beste marked hvor vi fremdeles har god vekst skal vi begynne å tyne marginer før vi har nådd et platå??

Så er spørsmålet om det gir verdi å vente i 12-24 måneder for å vente på opsjonene. Min analyse tilsier at relativt raske tiltak med hensyn til kostnadskontroll bør kunne prise PHO til 55 + 10 (Cevira) + andre opsjonsverdier. En hyggelig oppside på kort sikt.
Mangen av dine “raske” tiltak vil jo direkte svekke utnyttelsen og mulighetene på opsjonene lenger fremme.
Hva hjelper det med nedklassifisering og tilgang til større marked hvis man ikke har personell til å følge opp, fordi man kvittet seg med dem mindre en 1 år i forveien fordi man ville pynte på bunnlinja.
Hva kan man få av vekst og økt omsetning i Europa hvis man allerede nå begynner å strupe? Ser man på kostnader i Europa har det vært jevnt over lang tid. Igjen,et øyeblikks reduksjon for en kortsiktig bedring på bunnlinja, uten å se lengre frem. Asieris har nettopp fått CE-godkjenning på engangsskop for bruk i EU.
Samme med Vesica egentlig, hvis man får refusjon, men uten apparat til å følge opp,blir det langt enklere for en konkurrent å komme inn hvor Photocure egentlig burde vært inne. Men pga. mangel på ressurser taper man markedsandeler fordi man skulle pynte på bunnlinja 12 måneder tidligere.
Jeg kan se argumenten dine, men det er kun for kortsiktig “pynting” på bunnlinja med dertil nedside lenger frem i tid.
12 Likes
Min vurdering er at dette kan raskt bli svært god butikk og velger å laste mer opp !!! Om det skulle gå tregere så kan uansett kursen forsvares. Det må vel være en glimrende investobjekt.
2 Likes

Ser uansett ut som en bunn spør du meg!!!
2 Likes
Holom i FA:
Mulig «game changer»
Videre liker analytikeren Photocure, som er ledende innen blålyscystoskopi.
– Vesica Health-oppkjøpet er en viktig langsiktig verdidriver, og dessuten foreslår USAs legemiddeltilsyn å reklassifisere utstyr for blålyscystoskopi fra Class 3 til Class 2, noe som kan åpne for flere utstyrsleverandører der, tilføyer han.
– Dersom forslaget vedtas, blir investeringscaset mye bedre, med oppside som ikke ligger i våre estimater.
1 Like
Andre synspunkter er viktige for å gjøre diskusjonen bedre, spesielt når de kommer fra kunnskapsrike folk. Likevel mener jeg at hovedpoengene mine står seg godt.
PHO prises som et kontantstrømselskap, åpenbart ikke som et vekstselskap. Så lenge verdien avhenger av faktorer utenfor selskapets kontroll, som CMS, FDA, utstyrsprodusentene og Asieris, vil markedet fortsette å prise PHO ned. Det eneste ledelsen styrer fullt ut, er kostnadene og kapitalbruken. Det er her fokuset må økes.
Kostnadskontroll betyr ikke å bygge ned kapasiteten som trengs når FDA-vedtaket og nytt utstyr kommer. Det betyr å stoppe nye oppkjøp, effektivisere S&M (f.eks. 10%) og sette tak på pengebruken utenfor kjernen. Er det noe alle aksjonærer i PHO vet, så er det at målstreken flytter seg hele tiden.
Hvem pynter?
Jeg vil påstå at det er ledelsen som driver med pynting av selskapet, og markedet ser ut til å ha gjennomskuet det. Ledelsen pynter gjennom fokus på fremtidige katalysatorer og bruk av justert EBITDA som måltall og guiding. I PHO er ikke justert EBITDA det samme som EBITDA renset for engangsposter. I praksis er det resultatet for Hexvix og Cysview alene, der både inntekter og kostnader utenfor kjernevirksomheten er tatt ut. Det er lovlig, og det er avstemt i rapportene, men det er problematisk hvordan det benyttes.
Et eksempel: I Q2 ble rapportert EBITDA på −2,0 mill. til +27,2 mill. justert. Justeringene var rundt 30 mill., mot 12 mill. året før. De besto av oppkjøpskostnader, aksjebasert avlønning, sluttvederlag og driftskostnader i Vesica-segmentet. Bortsett fra aksjebasert avlønning er dette ekte penger, ikke bare regnskapsmessige justeringer.
Kassen falt fra 293,8 mill. ved utgangen av 2024 til 162,4 mill. etter Q2 2026, først og fremst på grunn av Vesica-kjøpet, tilbakekjøp og betalinger til Ipsen. Justert EBITDA fanger ingen av disse. PHO sikter mot over 25 % justert EBITDA-margin i 2030. Slik PHO bruker justert EBITDA i dag, kan ledelsen bruke penger på oppkjøp, nye satsinger og aksjebasert avlønning uten at det svekker tallet den guider på. Det er ikke bra.
Pynting er å vise et bedre tall uten at kontantstrømmen endres. Det er det PHO oppnår ved å bruke justert EBITDA slik selskapet gjør i dag. Jeg mener PHO må måle og rapportere på det som ikke kan pyntes: fri kontantstrøm og fellesskostnader i kroner, jf. tidligere innlegg.
Målstreken flytter seg
Målstreken er fremdeles minst 1,5–3 år unna. FDA-reklassifiseringen gir volum tidligst i 2027–2028, en eventuell CMS-endring virker tidligst i 2028, og Vesica regner med refusjon midt i 2028 (key word: regner med). Hovedregelen i PHO er at målstreken flytter seg, og det er kanskje den viktigste grunnen til å få kontroll på bunnlinja.
Fleksible skop og refusjon
Jeg tror ikke vi skal legge til grunn at hele markedet som forsvant med de fleksible skopene, kommer tilbake over natta. Med mindre refusjonsordningen i USA endres, er det økonomiske insentivet for blålys fremdeles svakt:
– Legekontor: Cysview betales til ASP + 6 %, et påslag på rundt 85 dollar. Prosedyrebetalingen er den samme som for hvitt lys. Påslaget skal dekke utstyr, et engangsskop og en ekstra time med legemiddelet i blæren. Koster skopet mer enn rundt 85 dollar, taper kontoret penger.
– Sykehus: Kompleksitetstillegget dekker rundt 90 % av legemiddelet. Sykehuset står likevel igjen med rundt 134 dollar mindre enn for hvitt lys, før utstyr og tid.
– Dagkirurgi: Hele prosedyrebetalingen er lavere enn prisen på legemiddelet.
Det er åpenbart bedre at fleksible skop kommer tilbake enn at de ikke gjør det. Men da må bruken drives av klinisk nytte, ikke økonomi. PHOs eget brev til CMS viser hvor langt selskapet har kommet med klinisk nytte så langt: under 5 % av kvalifiserte Medicare-pasienter får behandlingen. Arbeidet mot CMS for å endre refusjonsordningen er den viktigste jobben PHO har i USA. Her har selskapet fått delvise tillegg, men ikke separat betaling, på over ti år.
Cevira
Verdien av Cevira er fremdeles uavklart. Det skulle jo bli den store katalysatoren, men markedet vurderer det ikke slik i dag når man ser på aksjekursen som er betydelig lavere enn før godkjenningen.
I vår sa Asieris at selskapet ville delta aktivt i refusjonsforhandlingene. Senere har Asieris sagt at det vil vurdere mulighetene og ha en pris som dekker kostnadene. Ting tar også lengre tid i Kina enn forumet har lagt til grunn. De første indikasjonene kommer med Asieris’ tall for tredje kvartal i slutten av oktober, og med refusjonsutfallet innen utgangen av november.
Det er åpenbart oppside i EU og USA: EMA har akseptert søknaden, og FDA er enig i designet for en ny fase 3-studie. Men også dette vil ta tid. Igjen er det et svært godt argument for å få kontroll på bunnlinja.
Styret
Det er innvendt at styret har kompetente folk og mer informasjon enn meg. Det er helt riktig. Min analyse bygger likevel på selskapets egne tall over tid, og spørsmålet handler ikke om medisinsk kompetanse, men om prioriteringer: hvordan kapitalen brukes, og ikke minst hva ledelsen belønnes for.
At styret ikke har tatt grep, er etter min mening kanskje det største røde flagget i PHO, og aksjekursen er dessverre et tydelig tegn på det. Jeg tror det vil være særdeles merkbart på verdsettelsen av PHO dersom styret og/eller ledelsen tar de nødvendige grep for at kjernevirksomheten skal bli selvfinansierende.
Bunnlinja vil alltid være fasit – like it or not!
4 Likes
Målstreken flytter seg for de aksjonærene som ikke har rigget seg på å trade, imens sitter ledelsen og henter ut 100% bonus år for år.
1 Like
100% bonus av hva da??