KJappt om salget av Viking Reach:
https://osvnyheter.no/osv-nyheter-uke-29-13-19-juli-2026
4 Likes
Næss fortsatt stålbull på REACH - Nordea-fondene eier ~15 prosent av selskapet. Snakker om caset igjen her fra cirka 39:55:
4 Likes
Dukker det kanskje opp noe snart?
En kjapp titt på MarineTraffic så ser det ut som det er litt aktivitet!
Normand Jarstein (fort å glemme)
Havila Subsea på Draugen
Deep Cygnus på Alba
Olympic Taurus Inch Cape
Northern Maria på vei til Esbjerg
Viking Reach på vei til destinasjon i nord atlantern (XZNAO)
Reach remote 1 i fullt arbeid og Remote 2 har hatt sporadiske turer til Pluto feltet.
Triton, Electra til kai
Har forsøkt å følge litt med på andre selskaper og det virker som om det har vært en litt tøff periode.

6 Likes

6 Likes
Den var interessant, takk for deling
1 Like
Kaldt vann i årene mine, men kanskje bedre å senke forventing på forhånd. Et såpass dårlig q2 som det skisseres, tilsier jo at salget av båten var en nødvendighet mer enn smartness i et godt marked og nye skip på vei… eller?
Håper på en noe høyere utnyttelse (noe over 80 %) og ebit 90-105🤞
4 Likes
Mitt inntrykk er også at rundt 70 % kan stemme, og at det isolert sett ikke er “dårlig” på dagens kurs. Tvert imot tror jeg Q2 kan gi litt bedre moment, særlig om de formidler noe positivt vedr. oppskalering/spinn-out av REMOTE i tillegg.
Hvordan tenker du da at utilization blir i Q4 og Q1 som vanligvis er dårligere kvartaler…
1 Like
Du spør feil person, er her fortrinnsvis pga. REMOTE 
Så du tenker utilization vil holde seg grei i kommende Q4 og Q1? Eller hva var poenget ditt nå? 
1 Like
Jeg håper jo det, mente bare at jeg har dårlig greie på syklusene/sektoren og ønsker ikke spekulere. Utover å selv følge med på aktiviteten via åpne kilder.
ok en liten kjapp sjekk på status flåten her nå- dette er “fort og gale” og må tas med en klype salt:
Reach Remote 1&2 2 ligget en stund til kai i Aus (ca en ukeg)- RR1 i arbeid i NS
Deep Cygnus er i jobb uk
Northern Maria i arbeid virker det som, men til kai nå (siden lørdag)
Olympic Taurus på jobb i NS
Go Electra ligger til kai (myde dødtid på denne)
Olympic Triton ligget til kai 2 uker
HAvila Subse er i jobb
Viking Reach er i jobb UK
1 Like
Tenker backloggen blir en god pekepinne på de neste kvartalene. Oceaneering guider “improved ROV utilization” i forhold til Q3-25, mens Fugro guider et tøft offshore-wind marked.
Håper vi kan få litt svar på hvordan de tenker å stasjonere RR3 og RR4. Er jo heller ikke spesielt imponert over RR2 sin aktivitet i Australia. Dersom man skal ha en oppskalering av dette prosjektet, så burde man jo ha indikasjoner på at det ikke bare er Equinor ønsker å bruke fartøyene.
Kan kanskje håpe på en oppdatering rundt flåten de ser for seg ved en eventuell utskilling av RR. Er jo helt håpløst å ha Go Electra liggende til kai omtrent hele året.
1 Like
Ja jeg tok et ekstra lodd her idag i påvente av rapporten kl 07 og RR-update, de ca 2-3mnd sis og det er 3 mnd siden så forventer en form for avklaring nå.
1 Like
Nærmer seg 90 olja nå visst
Personlig håper jeg Reach gjør noe ala Magnora-hermana utskillelsen
Hva tror/håper dere andre på?
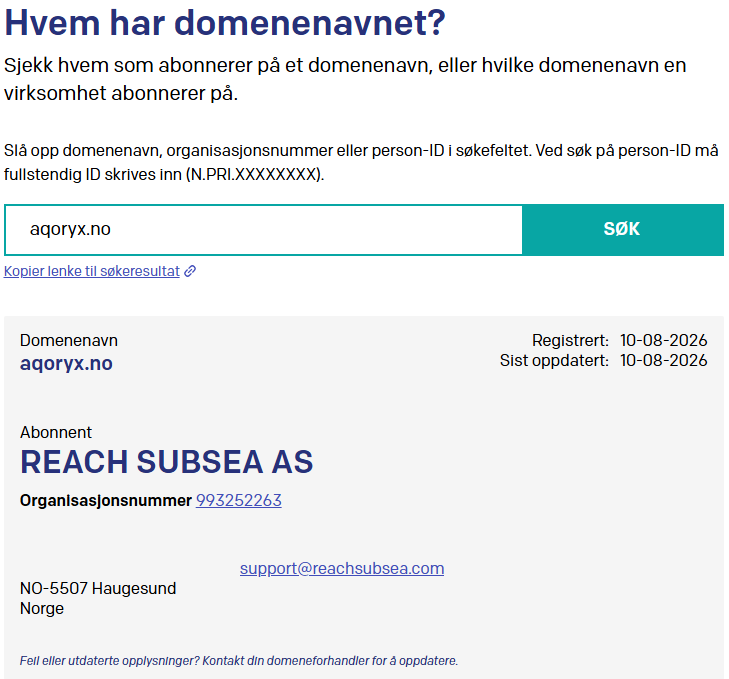
Godt spørsmål, har ikke vært med på spinn-outs tidligere. Vi ser jo at de har etablert nye selskaper (og domene) under nytt navn “Aqoryx” med eget for hhv. operasjonelt og IP. Kort fortalt håper jeg at eksisterende aksjonærer får OK betalt og/eller eksponering for salg/oppskalering av REMOTE.
Hvordan løste Magnora det, kort fortalt?
Edit, fant det:

Blir vel fort en lignende løsning. Tipper Kongsberg Maritime blir en sentral aktør.
AI-oppsummering, med forbehold (du kan evt grave dypere selv)
Hva skjedde?
- Magnora hadde historisk virksomhet innen FPSO-teknologi , og hadde beholdt royalty-/lisensrettigheter knyttet til blant annet Western Isles FPSO og Shell Penguins.
- Da Magnora etter hvert ble et rendyrket fornybarselskap, mente selskapet at det ikke lenger var hensiktsmessig å ha denne gamle olje-/FPSO-virksomheten i samme selskap. Målet var å skille en moden, kontantstrømgenererende royaltyvirksomhet fra Magnoras mer vekstorienterte vind-, sol- og batterivirksomhet.
- I april 2024 ble lisensvirksomheten først flyttet inn i Western Isles Holding AS , som deretter ble lagt under det nye selskapet Hermana Holding ASA .
- I juni 2024 ble 70 % av Hermana skilt ut til Magnoras eksisterende aksjonærer . Det skjedde i praksis som en aksjeutdeling: Magnora-aksjonærene fikk 1 Hermana-aksje for hver Magnora-aksje de eide.
- Magnora beholdt samtidig 30 % av Hermana . Hermana ble børsnotert på Oslo Børs 18. juni 2024 under ticker HERMA .
Dette mener Chatgpt om en evt utskillelse av Remote med lignende utgangspunkt- igjen, ta dette med STORE klyper salt:
Ja – jeg mener faktisk at Reach Remote kan skilles ut på en måte som ligner ganske mye på Magnora/Hermana, men det er noen viktige forskjeller som gjør at strukturen kan bli enda mer interessant.
Jeg har gått gjennom Reach Subsea sin årsrapport for 2025 og Q1 2026. Det mest interessante er at Reach nå bruker formuleringer som ligger svært nær det Magnora gjorde før Hermana-utskillelsen.
1. Reach sier ganske tydelig at dette skal bli et eget selskap
I Q1-rapporten skriver Reach at de er i ferd med å organisere Reach Remote som et standalone company, med egen operativ og kommersiell struktur. Begrunnelsen er å gå fra validering til skalering og gjøre det lettere å bygge virksomheten.
Dette er viktig: De sier ikke bare at Remote skal bli en egen divisjon. De sier eget selskap.
Og i Q1-presentasjonen ble ledelsen spurt direkte om det kan bli en separat børsnotering, eksterne investorer osv. CEO Jostein Alendal svarte at dette er åpent, at de har interesse fra både industrielle og finansielle partnere, og at de ventet mer konkrete nyheter i løpet av de kommende månedene. Samtidig understreket han at en separat børsnotering ikke var besluttet. (EarningsCalls.dev)
2. Derfor er Magnora/Hermana-modellen absolutt relevant
Magnora gjorde i prinsippet:
Magnora ASA
↓ utskillelse
Hermana Holding ASA
→ 70 % til Magnoras aksjonærer
→ 30 % beholdt av Magnora
Det ga:
- et selvstendig selskap
- egen ledelse/styre
- separat kapitalstruktur
- egen børsnotering
- direkte verdi til de eksisterende aksjonærene
- samtidig beholdt Magnora en strategisk eierandel.
Hermana beskriver selv at formålet var å skille ut en virksomhet slik at den kunne verdsettes separat. (Hermana)
Jeg ser en ganske tilsvarende logikk hos Reach.
3. Men Reach Remote er faktisk mer spennende å skille ut
Det skyldes at Remote ikke bare er en liten virksomhet som tilfeldigvis ligger inne i Reach.
Det er i ferd med å bli en ny forretningsmodell:
Reach Remote
- Reach Remote 1
- Reach Remote 2
- Reach Remote 3
- Reach Remote 4
- ZeeROV
- Reach Horizon
- remote operating centres
- software/digitalisering
- autonomi/robotikk
- operasjonelle rettigheter og sertifiseringer
Q1-rapporten viser at RR1 og RR2 allerede er kommersielt operative, mens RR3 og RR4 er under bygging med levering i 2027.
Og kanskje enda viktigere:
Reach Horizon 2.0 er nå gjort tilgjengelig som en selvstendig tjeneste.
Det betyr at det ikke nødvendigvis bare er et rederi med fire små USV-er. Det begynner å bli en kombinasjon av:
robotikk + fartøy + ROV + software + remote operations
Det er en helt annen type verdsettelsescase enn det tradisjonelle Reach Subsea.


4. Jeg tror en mulig transaksjon kan se slik ut
Det mest logiske scenarioet etter min vurdering er noe i denne retningen:
Reach Subsea ASA
↓ carve-out / fisjon
Reach Remote ASA
med:
- RR1
- RR2
- RR3
- RR4
- Reach Horizon
- IP/software
- remote operating infrastructure
- relevante kontrakter
- ansatte og teknologi
Og så:
Scenario A – Magnora/Hermana-modellen
Reach-aksjonærene får for eksempel:
70–80 % av Reach Remote
mens:
Reach Subsea beholder 20–30 %.
Det ville vært en svært elegant løsning.
5. Hvorfor beholde 20–30 %?
Dette synes jeg er et spesielt interessant spørsmål.
Reach har brukt betydelig kapital og kompetanse på å utvikle teknologien. Det ville derfor vært merkelig om de bare ga fra seg hele oppsiden.
Med eksempelvis 75/25:
| Reach Subsea | Reach Remote | |
|---|---|---|
| Konvensjonell subsea |  |
|
| WROV / IMR | |
|
| Survey | |
|
| Reach Remote | |
|
| RR1–4 | |
|
| Reach Horizon | |
|
| Remote operations | |
|
| Robotikk | |
|
| Strategisk eierandel | 25 % |
Da får Reach Subsea en gratis/strategisk opsjon på videre verdistigning i Remote.
Og samtidig får aksjonærene direkte eierskap i den nye teknologivirksomheten.
Det er veldig likt Magnora/Hermana.
6. Men det finnes en viktig forskjell
Hermana var i stor grad en etablert cash-flow/royalty-virksomhet.
Reach Remote er derimot fortsatt i skalering.
Reach hadde rundt 600 operative remote-dager ved Q1 2026, og virksomheten hadde fått kontrakter fra blant annet Equinor/Gassco, Woodside, Shell, Statnett, TotalEnergies og Vår Energi.
Samtidig har Reach bestilt RR3 og RR4.
Det betyr at tidspunktet for utskillelsen er interessant:
De kan skille ut Remote før den virkelig store veksten kommer.
Det kan være smart.
7. Og jeg tror det kan være akkurat det Reach ønsker
Det står ganske tydelig mellom linjene.
I Q1 skriver de at Remote skal etableres som standalone for å:
muliggjøre en raskere skalering
Og CEO sier at de har interesse fra industrielle og finansielle partnere. (Reach Subsea)
Det åpner for en modell som jeg synes er enda mer sannsynlig enn en ren fisjon:
Reach Subsea + ekstern investor
For eksempel:
Reach Remote
- 70 % Reach-aksjonærer
- 20 % Reach Subsea
- 10 % ny industriell/finansiell partner
eller:
Reach Remote
- 80 % Reach-aksjonærer
- 20 % ekstern investor
mens Reach Subsea eventuelt beholder en mindre eierandel.
8. Hvorfor skulle en ekstern investor være interessant?
Fordi kapitalbehovet kan bli stort.
RR3 og RR4 er allerede bestilt, og Reach har ambisjoner om å industrialisere konseptet.
Hvis modellen fungerer, er det ikke nødvendigvis snakk om fire fartøy.
Det kan bli:
4 → 10 → 20 → 50 USV-er
med samme digitale plattform og remote operating centres.
Da får du en helt annen kapitalstruktur enn i tradisjonell subsea.
Og Reach sier selv at formålet med utskillelsen er å kunne absorbere faste kostnader over en større operasjonell base og forbedre unit economics. (Alpha Spread)
Det er nesten en direkte beskrivelse av hvorfor man lager et separat vekstselskap.
9. En annen ting jeg synes er viktig
Reach Remote er allerede juridisk separerbart.
Reach Subsea hadde faktisk et eget Reach Remote AS allerede i 2022, 100 % eid av Reach Subsea. (Euronext Live)
Det gjør en carve-out enklere enn om hele virksomheten ligger blandet sammen i Reach Subsea AS.
Men eierskapet til fartøyene ligger fortsatt hos Reach Subsea ASA:
- RR1 → Reach Subsea ASA
- RR2 → Reach Subsea ASA
- RR3 → Reach Subsea ASA
- RR4 → Reach Subsea ASA.
Så man må flytte disse eiendelene/kontraktene/IP-en inn i den nye strukturen.
Det er mer arbeid enn Hermana, men absolutt gjennomførbart.
Min foreløpige vurdering
Jeg ville satt det slik:
| Mulig løsning | Min vurdering |
|---|---|
| Egen divisjon i Reach |
 Lite sannsynlig gitt kommunikasjonen |
| Eget datterselskap, fortsatt 100 % Reach |
 Mulig som første steg |
| Carve-out til eget selskap |  Svært sannsynlig |
| Reach-aksjonærene får aksjer i selskapet | Ganske sannsynlig |
| Reach beholder 20–30 % | Svært interessant mulighet |
| Ekstern industriell investor | Absolutt mulig |
| Separat børsnotering |
Mulig, men ikke besluttet |
| Fullt salg til ekstern aktør |
Mulig, men tror ikke dette er hovedsporet |
Og her er det interessante:
Jeg tror Magnora/Hermana faktisk er en veldig relevant presedens for Reach.
Ikke fordi Reach nødvendigvis kommer til å kopiere transaksjonen, men fordi problemstillingen er den samme:
Et børsnotert selskap har bygget opp en virksomhet som har en helt annen risikoprofil, kapitalprofil og verdsettelseslogikk enn hovedvirksomheten.
Magnora hadde fornybar + olje-royalty.
Reach har potensielt:
tradisjonell subsea + robotikk/USV/software.
Ved å skille disse kan markedet potensielt verdsette Reach Subsea på tradisjonell subsea/IMR-basis, mens Reach Remote kan få en helt annen multiplikator som maritim teknologi/robotikk/digital infrastructure.
Det er etter min mening den virkelig interessante delen av dette caset.
Og siden Reach-ledelsen i Q1 sa at det kunne komme mer konkret informasjon om struktur/partnere innen 2–3 måneder, er dette noe jeg ville fulgt ganske tett nå. (EarningsCalls.dev)