Svarer deg her i NANO-tråden Oillimp. Dette blir et innspill som omtaler hva jeg anser som kritisk for at NANO skal lykkes. Jeg har bare dekket noen av faktorene, og jeg har ikke skrevet om risikomomenter som for eksempel prisingen til selskapet.
Jeg har sett en del på NANO og er selv aksjonær i selskapet. Kjøpte meg inn først rundt 50-60kr. Har nå en gjennomsnittlig inngangspris på rundt 80k etter at jeg gikk på en smell og kjøpte mer på 114kr når euforien var som verst. NANO er uten tvil et spennende selskap. Teknologien deres er interessant og har allerede visst tidlige tegn på god effekt i deres fase1/2 studie (ORR: 63%, CR: 29% DOR: 20,7 mnd i arm 1).
De kritiske momentene for NANO er at selskapet fortsetter og levere gode effektdata og om de klarer å generere god data for andre endepunkt, eksempelvis OS og PFS. Til slutt er det avgjørende at disse dataene er gode nok til at FDA vil gi Betalutin «Breakthrough Drug Designation» slik at de kan starte en «accelerated approval process».
De siste årene har regulatoriske myndigheter gitt akselererte legemiddel godkjennelser basert på ORR istedenfor vanlig brukte endepunkt som OS og PFS. Dette har skjedd etter 2013 da FDA innførte «fast-track designation», «breakthrough therapy designation», «accelerated approval» og «priority review designation». Målet med ordningen er å få raskere utviklet legemidler for umøtte medisinske behov i behandlingen av alvorlige og livstruende tilstander. I alle hovedsak er det kreftterapier mot solide tumores, som har fått godkjennelse basert på ORR bedømt med RECIST. For øvrig har en studie publisert i JAMA oncology visst at «single-agent regiments» med ORR > 45% hadde 100% sjanse for godkjennelse, mens de med ORR >30% hadde 89% sjanse. MEN denne analysen er kun gjort for studier i NSCLC, CRC, RCC og melanoma og er vurdert med RECIST, mens betalutin er tenkt brukt mot lymfom og deres ORR måles ved Cheson.
Bayer sitt Copanlisib har blitt trukket fram etter at de oppnådde fast track. Siste data fra deres studie i indolent NHL er ORR: 59,2% CR: 12% og median DOR: 22,6. Innenfor subpopulasjonen FL har de ORR: 58,7%, CR: 14,4% og median DOR 12,1 mnd. På bakgrunn av dette har Bayer fått innvilget fast track for copanlisib. Mange har dratt slutningen at dette betyr at NANO nærmest er sikret fast track designation nå, og at dette er meget positivt. Det er et positivt signal at legemidler mot samme indikasjoner og tilsynelatende dårligere effekt får fast track designation, men det er langt ifra en bekreftelse. Det er et helt annet legemiddel med en annen virkningsmekanisme, som har effektdata bygget på et mer robust studiedesign og større pasientgrunnlag. I tillegg kan det være store forskjell i pasientpopulasjonene de har behandlet, uten at jeg har undersøkt det nærmere.
Utifra hva NANO sa i sin presentasjon på biotech showcase sikter de på å oppnå «breakthrough drug designation» før de sikter etter «accelerated approval». Det er disse to som ligger til grunne for å kunne ha «FDA-filing» i 1H 2019. «Accelerated approval» er nødvendig for at Betalutin skal kunne bedømmes på ORR istedenfor mer tradisjonelle endepunkt som OS og PFS. «Fast track designation» vil selvsagt være positivt for selskapet, og potensielt kursdrivende, men for at NANO skal kunne innfri på egen guiding trenger de «breakthrough drug designation» og mulighet til å kunne sæke «accelerated approval». Av denne grunnen ser jeg det som mye mer hensiktsmessig å undersøke dataene til legemiddelkandidater som har oppnådd «breakthrough» eller «accelerated approval». Jeg har sett på legemiddelkandidater innenfor B-celle NHL (har utelatt hodgkin og t-celle lymfom) som har oppnådd breakthrough eller accelerated approval:
Breakthrough therapy designation:
- JCAR017: Relapsed/refractory (r/r) aggressive large B-cell NHL, including diffuse large B-cell lymphoma (DLBCL),
- CTL019: Adult patients with relapsed and refractory diffuse large B-cell lymphoma, who have failed two or more prior therapies
- KTE-C19: Refractory, Aggressive Non Hodgkin Lymphoma (NHL)
- Ibrutinib: Mantle cell lymphoma
- Venclexta
Accelerated/restricted approval
- Idealisib: For relapsed follicular b-cell nonhodgkin lymphoma (fl) in patients who have received at least two prior systemic therapies and relapsed small lymphocytic lymphoma (sll) in patients who have received at least two prior systemic therapies.
- Ibrutinib: For the treatment of patients with mantle cell lymphoma (mcl).
- Ibritumomab Tiuxetan: BLA - Treatment of patients with relapsed or refractory lowgrade, follicular, or transformed bcell non-hodgkin’s lymphoma: (not acc. App.) Including patients with rituximab (rituxan) refractory follicular nonhodgkin’s lymphoma
- Venclexta: For the treatment of patients with chronic lymphocytic leukemia (cll) with 17p deletion, as detected by an fda approved test, who have received at least one prior therapy.
- Ofatumumab: Treatment of patients with chronic lymphocytic leukemia (cll) refractory to fludarabine and alemtuzumab
- Fludarabine phosphate: Treatment of adults pts with b cell chronic lymphocytic leuemia (cll) who have not responded to whose disease has progressed during or after treatment with at.
- Alemtuzumab: Treatment of b-cell chronic lymphocytic leukemia (b-cll) in patients who have been treated with alkylating agents and who have failed fludarabine therapy.
Effektdata for mulig sammenlignbare legemiddelkandidater:
Av tidshensyn har jeg valgt og kun fokusere på klinisk effektdata. Det er viktig å huske på at en rekke andre faktorer også vurderes av FDA. For eksempel: klinisk farmakologi, sikkerhet, størrelsen på det medisinske behovet, konsekvensene av sykdommen, tilgjengeligheten av sikre og effektive behandlinger osv.
JCAR017:
- In the DLBCL group, response rates were: 82% (9/11) OR, 73% (8/11) CR, 9% (1/11) PR and 18% (2/11) PD
CTL019:
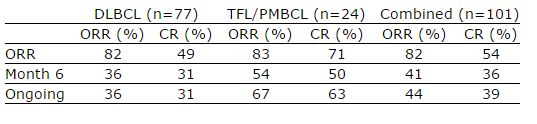
FDA sin avgjørelse er basert på interim resultater fra deres fase 2 studie Juliet. Dataene er foreløpig ikke offentliggjort og skal presenteres under ICML.
- På ASH16 presenterte de følgende data for FL: Overall response rate (ORR) at 3 mo is 79% (11/14 pts) with complete response (CR) rate 50% (7/14 pts). Ifølge NANO sin oversikt over konkurrenter hadde de median DOR på 15 mnd.
KTE-C19:
Har fått breakthrough og har søkt om godkjennelse basert på resultater fra ZUMA-1
Ibrutinib:
Har som sagt fått breakthrough og accelerated approval i MCL. Effektdata sees i bildet nedenfor.
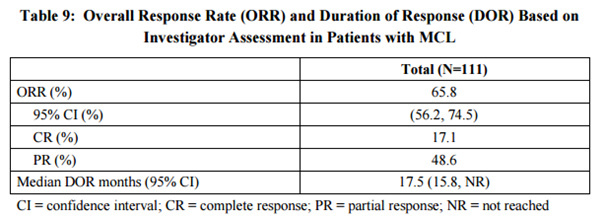
Ibrutinib har også blitt prøvd i r/r FL og kunne vise til ORR 30%, CR 3% men har ikke oppnådd breakthrough eller accelerated approval i denne indikasjonen.
Idealisib (Zydelig):
Fikk breakthrough og accelerated approval av FDA i FL og SLL. ORR 54%, CR 8% og median DOR > 12,5 mnd
Ibritumomab Tiuxetan:
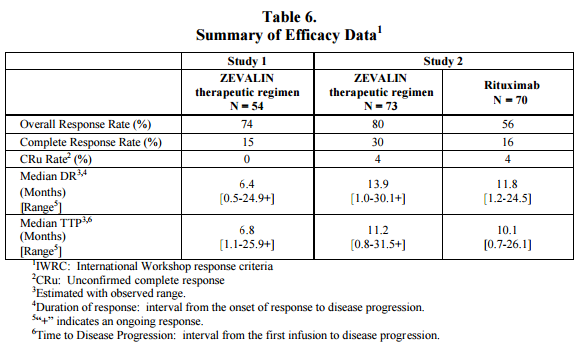
Fase 1/2 resultater: 67% (26% complete response [CR]; 41% partial response [PR]); for low-grade disease (n = 34), 82% (26% CR; 56% PR). Median DOR: 12,9+ mnd
Fase 3: Ligger vedlagt som bilde.
Søknaden ble levert i 2000 og FDA godkjente i starten av 2002. De siste studiene er publisert i 2002, så er usikker på om FDA om de var tatt med i betraktningen når FDA godkjente.
Venclexta:
Breakthrough og acceleratd approval i en spesifikk form for CLL.
Ofatumumab:
- ORR 42%, kun PR. Median DOR 6,5 mnd
Fludarabine phosphate:
Alemtuzumab:
Nordic Nanovector:
Ønsker breakthrough og levere søknad om accelerated approval H1 2019.
- ORR 63%, CR 29% og median DOR: 21 mnd.
Oppsummert
Viktig å presisere at flere av kandidatene som har oppnådd breakthrough og/eller accelerated approval har fått det i DLBCL og MCL, to aggressive former av NHL. I tillegg til SLL og CLL som ikke går under FL, mens som regnes av mange som indolent B-celle NHL. Mens indikasjonen til Betalutin som monoterapi er r/r FL, en indolent form av NHL. Valgte likevel å ta de med siden alle er B-celle NHL, men man skal være bevist på at det er ulike former for kreft som reagerer forskjellig på behandling.
Det er ikke mulig å konkludere noe bestemt angående NANO og betalutin ut ifra dette, men forteller noe om hvor effektnivået har ligget/ligger for øyeblikket. Ut ifra dette blir jeg ikke overrasket om Betalutin oppnår breakthrough og accepted approval, siden de virker og være på høyde med tidligere godkjente kandidater målt eller effekt. Det er viktig å huske på at fremtidige avgjørelser ikke kan spås med sikkerhet ut ifra gamle avgjørelser. For alt jeg vet kan Betalutin like gjerne få avslag. Forøvrig blir effektdataene som blir meldt i juni viktig for å kunne si noe mer om NANO og Betalutin sin framtid.
Teksten er mulig litt rotete formatert, beklager det. Som alltid er det interessant å høre andre sine synspunkt og tolkninger. Dette er skrevet ut ifra hvordan jeg har tolket uttalelser fra FDA og NANO og andre kan ha andre tolkninger av saken.


 det var verd en god latter da


